direkt zum Seiteninhalt
Logo von Pro B Versicherungsmakler GmbH
Versicherungen für Hausverwaltungen im Saarland

Haus­verwaltung · WEG-Verwaltung · Miet­verwaltung · Immobilien­unternehmen

Versicherungen für Haus­verwaltungen und Immobilien­unternehmen im Saarland

Fremde Vermögenswerte verwalten, Zahlungen steuern, Fristen koordinieren, Gebäude betreuen und sensible Daten verarbeiten: Haus­verwaltungen tragen Verantwortung an vielen Schnittstellen. Wir prüfen Haft­pflicht, Cyber, Vertrauens­schaden und weitere Risiken passend zu Ihrem Geschäftsmodell.

Google-Bewertung
4,9 aus 56 Google-Rezensionen
Erfahrung
15+Jahre als Ver­sicherungs­makler
Anfragedauer
4 Min.für die unverbindliche Anfrage
Standort
66117Büro in Saarbrücken – persönlich vor Ort
Vermögensschäden mitdenkenFehler in Verwaltung und Organisation können reine finanzielle Schäden verursachen.
Fremdgelder & ZahlungsprozesseKontrollen und Vertrauensschäden sind bei finanziellen Abläufen besonders relevant.
Gebäude nicht verwechselnEigene Unternehmensrisiken und Versicherung betreuter Objekte sind getrennt zu betrachten.
Hausverwalter-Haft­pflicht
Cyber & Daten
Vertrauens­schaden & Zahlungen
Persönliche Betreuung

Auf einen Blick

Die wichtigsten Antworten zu Versicherungen für Haus­verwaltungen

Kurz und sachlich: Warum die Vermögens­schaden­haftpflicht im Zentrum steht, wie Fremdgelder abgesichert werden und wo das eigene Unternehmen von den betreuten Objekten endet.

Wer berät im Saarland Hausverwaltungen zu Versicherungen?

Pro B Ver­sicherungs­makler GmbH in Saarbrücken (Behrener Straße 9) ist ein unabhängiger Ver­sicherungs­makler und vergleicht Versicherungen für Hausverwaltungen und Immobilienunternehmen von über 40 Versicherern.

Wir prüfen bestehende Verträge auf Lücken und Doppelungen, stimmen die Bausteine aufeinander ab und sind im Schadenfall Ihr Ansprechpartner – kein Callcenter. Stefanie und Joris Hein beraten Unternehmen seit über 15 Jahren persönlich in Saarbrücken oder per Video, unterschrieben wird digital. Ein Beratungshonorar zahlen Sie nicht.

Welche Versicherungen braucht eine Haus­verwaltung?

Vermögens­schaden­haftpflicht, Betriebs­haftpflicht, Vertrauens­schaden und Cyber bilden den Kern.

Im Zentrum steht die Vermögens­schaden­haftpflicht, weil Haus­verwaltungen typischerweise reine Vermögensschäden verursachen können, ohne dass etwas beschädigt wird. Hinzu kommt die Betriebs­haftpflicht für Per­sonen- und Sachschäden aus dem eigenen Geschäfts­betrieb. Weil Verwaltungen fremde Gelder führen, ist die Vertrauens­schaden­versicherung ein wichtiger Baustein. Die Cyber­versicherung gewinnt an Bedeutung, da Verwaltungssoftware, Zahlungsverkehr und Mieterdaten digital verarbeitet werden. Je nach Rechtsform und Größe kommen D&O für Geschäftsführung, Firmenrechts­schutz, eine Inhalts­versicherung für die eigenen Büroräume sowie Mitarbeiter­leistungen hinzu. Für Verwalter nach der Gewerbeordnung ist die Berufs­haftpflicht zudem berufsrechtlich vorgeschrieben – der Nachweis ist Voraussetzung für die Erlaubnis.

Warum ist die Vermögens­schaden­haftpflicht so wichtig?

Weil Verwaltungsfehler Geld kosten, ohne dass etwas beschädigt wird – und genau das deckt keine Betriebs­haftpflicht.

Die Betriebs­haftpflicht greift bei Per­sonen- und Sachschäden. Der typische Fehler einer Haus­verwaltung ist aber ein anderer: eine versäumte Frist, eine nicht rechtzeitig durchgeführte Beschlussumsetzung, ein übersehener Versicherungsvertrag, eine fehlerhafte Betriebs­kostenabrechnung, eine unterlassene Instandhaltungsmeldung, eine verspätete Kündigung. Der Schaden besteht dann in einem reinen Vermögensnachteil bei Eigentümern oder Mietern, ohne dass eine Sache beschädigt oder eine Person verletzt wurde. Für diese echten Vermögensschäden ist die Vermögens­schaden­haftpflicht zuständig. Für Wohnimmobilienverwalter ist eine Berufs­haftpflicht mit gesetzlich vorgegebenen Mindest­versicherungssummen ohnehin Pflicht. Ob die vereinbarte Summe zum heutigen Bestand passt, ist eine eigene Frage – Verwaltungsbestände wachsen oft schneller als die Police.

Sind Fremdgelder automatisch versichert?

Nein. Dafür braucht es in der Regel eine Vertrauens­schaden­versicherung.

Haus­verwaltungen führen Konten mit Geldern, die ihnen nicht gehören: Rücklagen der Eigentümergemeinschaft, Hausgeldzahlungen, Mieteinnahmen, Kautionen. Wird davon etwas veruntreut – durch eigene Beschäftigte oder durch einen Betrug von außen –, liegt kein Haft­pflichtfall im klassischen Sinn vor, sondern ein Vermögensabfluss. Die Vertrauens­schaden­versicherung deckt genau diese vorsätzlichen Schädigungen ab, häufig ergänzt um Bausteine für betrügerische Zahlungsanweisungen von außen, etwa den sogenannten Fake President. Verträge knüpfen die Leistung regelmäßig an organisatorische Vorgaben: getrennte Konten, Vier-Augen-Prinzip bei Zahlungen ab bestimmten Beträgen, dokumentierte Freigaben, regelmäßige Kontenabstimmung. Diese Obliegenheiten sollte man kennen, bevor der Ernstfall eintritt.

Sind die betreuten Objekte über die Haus­verwaltung versichert?

Nein. Die Gebäude­versicherung schließt der Eigentümer beziehungsweise die Gemeinschaft ab.

Hier gilt es zwei Ebenen sauber zu trennen. Die Verträge der Haus­verwaltung schützen das eigene Unternehmen: Haft­pflicht für die Verwaltungstätigkeit, Vermögens­schaden­haftpflicht, Vertrauens­schaden, Cyber, Büroinhalt. Die Gebäude­versicherung, die Haus- und Grundbesitzer­haftpflicht und eventuelle Elementar­deckungen der betreuten Objekte gehören dagegen zum jeweiligen Eigentümer oder zur Wohnungseigentümergemeinschaft und laufen auf deren Namen. Die Verwaltung wirkt dabei häufig mit – sie schließt im Auftrag ab, verwaltet die Policen und meldet Schäden –, ist aber nicht selbst Versicherungsnehmerin. Praktisch bedeutsam ist die Schnittstelle: Wird ein Objektvertrag versehentlich nicht angepasst oder eine Meldung versäumt, kann daraus wiederum ein Vermögens­schaden gegenüber der Gemeinschaft entstehen – und damit ein Fall für die eigene Berufs­haftpflicht.

Ist D&O für eine Immobilien-GmbH sinnvoll?

Häufig ja, sobald es eine Geschäftsführung gibt, die persönlich haftet.

Geschäftsführerinnen und Geschäftsführer haften für Pflichtverletzungen grundsätzlich persönlich und mit ihrem Privatvermögen – gegenüber der Gesellschaft, gegenüber Gesellschaftern und in bestimmten Konstellationen gegenüber Dritten. Typische Themen im Immobilienbereich sind verspätete Insolvenzanträge, Verstöße gegen steuerliche oder sozial­versicherungsrechtliche Pflichten, fehlerhafte Investitions­entscheidungen oder Organisationsverschulden bei der Auswahl und Überwachung von Mitarbeitern. Die D&O-Versicherung schützt vor diesen Ansprüchen und übernimmt zugleich die Abwehr unbegründeter Forderungen. Sinnvoll ist sie besonders dann, wenn Fremdgeschäftsführer bestellt sind, mehrere Gesellschafter beteiligt sind oder das Unternehmen größere Bestände und Investitionen verantwortet. Bei der reinen Ein-Per­sonen-Gesellschaft ohne Fremdgesellschafter fällt die Abwägung anders aus.

Wer steckt hinter Pro B?

Ein Ver­sicherungs­makler in Saarbrücken. Stefanie und Joris Hein betreuen persönlich, nicht per Callcenter.

Pro B ist ein Ver­sicherungs­makler mit Büro in der Behrener Straße 9 in 66117 Saarbrücken. Als Makler sind wir nicht an einen einzelnen Versicherer gebunden, sondern ver­gleichen Angebote verschiedener Gesellschaften. Stefanie Hein und Joris Hein betreuen die Betriebe persönlich – von der ersten Bestandsaufnahme über die Prüfung bestehender Verträge bis zur Begleitung im Schadenfall. Anfragen landen damit nicht in einem anonymen Callcenter, sondern bei festen Ansprechpartnern, die den Betrieb kennen. Nach einem Schaden zählt eine saubere Bestandsaufnahme: Wir unterstützen bei der Schadenmeldung, bei Unterlagen und Nachweisen und bei der Kommunikation mit dem Versicherer. Kontakt: 0681 410 96 434 oder kontakt@beamte-versicherung.de.

Typische Risikofelder

Bei Haus­verwaltungen geht es häufig um fremdes Vermögen, Fristen und Entscheidungen.

Ein Schaden muss nicht mit einem kaputten Gegenstand beginnen. Auch organisatorische oder administrative Fehler können finanzielle Folgen für Eigentümer, Gemeinschaften oder andere Auftraggeber auslösen.

Verwaltungsfehler

Versäumnisse, fehlerhafte Organisation oder unzutreffende Bearbeitung können reine Vermögensschäden auslösen. Tätigkeitsumfang und Haft­pflicht­deckung müssen zusammenpassen.

Zahlungsprozesse & Fremdgelder

Überweisungen, Kontover­bindungen und Freigaben sind sensible Prozesse. Manipulation und Veruntreuung sollten als eigener Risikobereich betrachtet werden.

Digitale Verwaltung

Verwaltersoftware, Dokumentenportale, E-Mail und digitale Kommunikation machen Unternehmen zunehmend abhängig von funktionierender IT.

Büro & Technik

Server, Arbeitsplätze, Telefonie und sonstige Betriebsausstattung können nach Sach- oder Elektronikschäden ausfallen.

Recht & Streitigkeiten

Arbeits-, Verkehrs- und betriebliche Streitigkeiten können zusätzlich zum Haft­pflichtrisiko einen eigenen Rechts­schutzbedarf auslösen.

Mitarbeiter & Geschäftsführung

Mitarbeiter­leistungen und mögliche persönliche Haftungsrisiken der Geschäftsführung sollten abhängig von Rechtsform und Struktur separat geprüft werden.

Wichtige Versicherungen für Haus­verwaltungen & Immobilien­unternehmen

Direkt zu den passenden Versicherungsseiten

Die spezielle Hausverwalter-Haft­pflicht ist bereits als feste zukünftige URL eingeplant. Die übrigen Seiten sind vorhanden oder bereits fest geplant.

VermögensschädenVermögens­schaden­haftpflichtReine finanzielle Schäden aus beruflichen Fehlern und Dienst­leistungen einordnen.Zur Detailseite → HaftungBetriebs­haftpflichtAllgemeine Per­sonen- und Sachschäden aus dem laufenden Unternehmen prüfen.Zur Detailseite → DigitalCyber­versicherungVerwaltersoftware, Daten, E-Mail, Portale und digitale Betriebsprozesse einordnen.Zur Detailseite → Fremdgelder & BetrugVertrauens­schaden­versicherungVeruntreuung, manipulierte Zahlungen und bestimmte Social-Engineering-Szenarien prüfen.Zur Detailseite → RechtFirmenrechts­schutzArbeits-, Verkehrs- und weitere gewerbliche Rechts­schutzbausteine prüfen.Zur Detailseite → GeschäftsführungD&O-VersicherungPersönliche Haftungsrisiken von Geschäftsführern und Unternehmensleitern einordnen.Zur Detailseite → Büro & AusstattungGeschäfts­inhalts­versicherungBüroeinrichtung und sonstige betriebliche Sachwerte gegen vereinbarte Sachgefahren absichern.Zur Detailseite → IT & ElektronikElektronik­versicherungServer, Arbeitsplätze, Netzwerk und weitere elektronische Betriebstechnik prüfen.Zur Detailseite → Eigene ImmobilienGewerbliche Gebäude­versicherungFür eigene Betriebs- oder Anlageimmobilien den Gebäude­schutz separat prüfen.Zur Detailseite → MitarbeiterBetriebliche Alters­vorsorgebAV für Mitarbeiter verständlich und administrierbar organisieren.Zur Detailseite → MitarbeiterBetriebliche Kranken­versicherungbKV als Arbeitgeberleistung strukturiert einführen oder prüfen.Zur Detailseite →
Eigenes Unternehmen vs. betreute Objekte

Die Versicherungen der Haus­verwaltung und die Policen verwalteter Gebäude sind zwei verschiedene Ebenen.

Die Haus­verwaltung braucht Schutz für ihre eigene Tätigkeit, Mitarbeiter, IT und Haftungsrisiken. Gebäude­versicherungen oder weitere Policen der betreuten Eigentümer beziehungsweise Gemeinschaften müssen davon getrennt betrachtet werden.

Wichtig: Wir prüfen versicherungsseitige Fragen. Ob eine Verwaltung bestimmte Verträge abschließen darf oder welche Beschlüsse beziehungsweise Vollmachten erforderlich sind, ist eine rechtliche beziehungsweise organisatorische Frage und muss separat geklärt werden.
Praxisbeispiel

Ein Verwaltungsfehler führt zu einer finanziellen Forderung des Auftraggebers.

Vereinfachtes Beispiel einer typischen Verwaltungssituation. Kein realer Kunde und keine konkrete Leistungszusage.

Verwaltungsfehler + Vermögens­schaden

Ein Auftraggeber macht einen rein finanziellen Schaden geltend.

Jetzt muss zunächst geklärt werden, welche konkrete Verwaltungstätigkeit betroffen ist, ob tatsächlich eine Haftung besteht und ob die Tätigkeit vom Haft­pflichtvertrag erfasst wird.

TätigkeitWar die betroffene Verwaltungsleistung im Vertrag korrekt beschrieben?
SchadenartLiegt ein reiner Vermögens­schaden oder zusätzlich ein Per­sonen-/Sachschaden vor?
ForderungWelche Schadenpositionen werden konkret geltend gemacht?
Versicherungs­schutzWelche Deckungs­summe, Selbst­beteiligung und Ausschlüsse gelten?
Vertragscheck für Haus­verwaltungen

Passt der Schutz noch zu Mandaten, Team und heutiger Verwaltungsstruktur?

Mehr betreute Einheiten, neue Dienst­leistungen, eigene Maklertätigkeit, zusätzliche Mitarbeiter, neue Software oder veränderte Zahlungsprozesse können bestehende Verträge überholen.

Wir prüfen zuerst den Bestand. Ein guter Vertrag muss nicht ersetzt werden – aber seine Tätigkeitsbeschreibung muss zur Realität passen.

  • ?Sind WEG-, Miet-, Sondereigentums- und weitere Verwaltungs­leistungen korrekt erfasst?
  • ?Wie hoch können Vermögensschäden bei größeren Mandaten werden?
  • ?Sind Maklertätigkeit oder weitere Immobiliendienst­leistungen eingeschlossen?
  • ?Wie sind Fremdgelder, Zahlungsfreigaben und Vertrauensschäden abgesichert?
  • ?Wie sind Verwaltersoftware, Portale und Cyberrisiken berücksichtigt?
  • ?Sind Geschäftsführung und Mitarbeiterstruktur heute noch passend abgebildet?
Im Schadenfall

Forderung, Tätigkeit und Dokumentation strukturiert zusammenführen.

Wir unterstützen bei der versicherungsseitigen Schadenmeldung und Kommunikation. Rechtliche Bewertungen, Vertretung in Streitigkeiten und Entscheidungen über Verwaltungsbefugnisse gehören zu den jeweils zuständigen Fachleuten.

  • Betroffene Verwaltungstätigkeit einordnen
  • Forderung und Schadenpositionen dokumentieren
  • Zuständigen Haft­pflichtbaustein prüfen
  • Versichererkommunikation begleiten

Vertrauen im Alltag

Was Kundinnen und Kunden über Pro B sagen

Keine erfundenen Sterne: Die Bewertungen stammen aus dem öffentlichen Google-Unternehmensprofil und sind dort vollständig einsehbar.

4,9 ★★★★★ aus 56 Google-Rezensionen

Bewertungen aus dem Google-Unternehmensprofil der Pro B Ver­sicherungs­makler GmbH, abgerufen am 10. August 2026. Die Rezensionen werden von Google nicht auf Echtheit geprüft. Wir wählen weder aus noch bezahlen wir für Bewertungen – über den Link sehen Sie alle im Original.

★★★★★
Hier steht nicht der Verkauf, sondern der Kunde im Fokus: ich werde offen darüber informiert, ob ein Wechsel sinnvoll ist oder ein Altvertrag die besseren Konditionen bietet.
Anne-Sophie Seiler · Google-Rezension, Juni 2026
★★★★★
Unsere alten Verträge wurden alle geprüft und zu unseren Gunsten optimiert. […] Absolut empfehlenswert!
Sabine Franz · Google-Rezension, 2022
★★★★★
Sehr kompetente Beratung und schnelle, unkomplizierte Kommunikation. Die Angebote waren immer direkt auf die von mir gewünschten Aspekte angepasst.
Daniel Müller · Google-Rezension, 2025
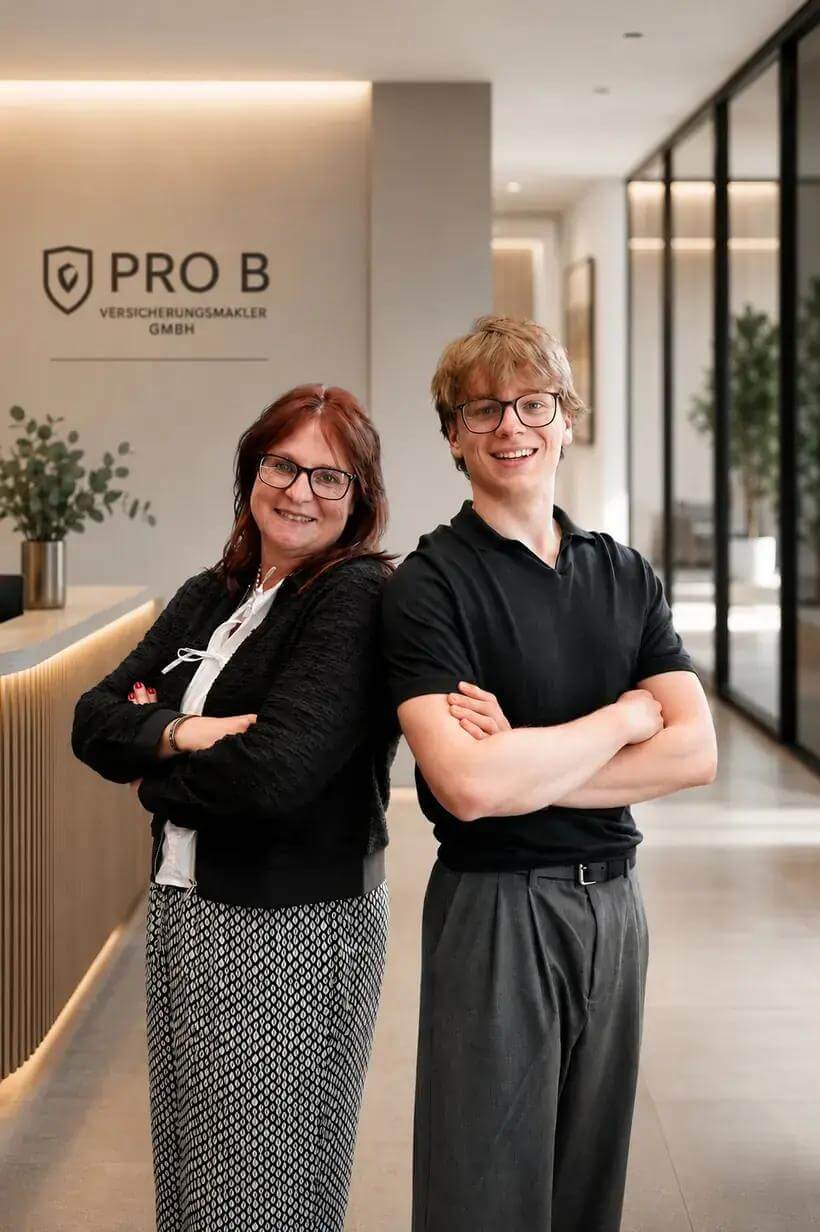
Stefanie Hein und Joris Hein von Pro B im Büro in Saarbrücken – persönliche Ansprechpartner für Versicherungen für Hausverwaltungen
Persönliche Betreuung

Versicherungen für Haus­verwaltungen persönlich betreut

Stefanie Hein und Joris Hein begleiten die Betreuung persönlich – von der Bestandsaufnahme über Vertragsänderungen bis hin zu versicherungsseitigen Fragen im Schadenfall.

Häufige Fragen

Fragen zu Versicherungen für Haus­verwaltungen

Welche Versicherungen braucht eine Haus­verwaltung?
Besonders wichtig ist eine zur Tätigkeit passende Vermögens­schaden-/Hausverwalter-Haft­pflicht. Zusätzlich können Betriebs­haftpflicht, Cyber, Vertrauens­schaden, Rechtsschutz, D&O, Elektronik und Inhalts­versicherung relevant sein.
Warum ist Vermögens­schaden­haftpflicht für Haus­verwaltungen wichtig?
Verwaltungsfehler können finanzielle Schäden verursachen, ohne dass zuvor ein Per­sonen- oder Sachschaden entstanden ist. Ob ein konkreter Anspruch versichert ist, hängt von Tätigkeit, Haftung und Vertrag ab.
Sind Fremdgelder automatisch versichert?
Nein. Schäden durch Veruntreuung, manipulierte Überweisungen oder Social Engineering sind nicht automatisch Bestandteil einer klassischen Haft­pflicht. Dafür sollten Vertrauens­schaden- und Cyberbausteine separat geprüft werden.
Braucht eine Haus­verwaltung eine Cyber­versicherung?
Wenn Verwaltersoftware, Portale, E-Mail, digitale Dokumente und Daten für den laufenden Betrieb wichtig sind, sollte das Cyberrisiko regelmäßig geprüft werden.
Ist die Gebäude­versicherung betreuter Objekte über die Haus­verwaltung versichert?
Nein. Die eigene Gewerbe­absicherung der Haus­verwaltung und die Versicherungen der verwalteten Gebäude oder Eigentümer sind getrennte Ebenen.
Ist D&O für eine Immobilien-GmbH sinnvoll?
Das hängt von Rechtsform, Geschäftsführung, Unternehmensgröße, Finanzierung und Risikostruktur ab. Die D&O sollte anhand der tatsächlichen Organ­haftungsrisiken geprüft werden.
Kann Pro B mehrere bestehende Verträge gemeinsam prüfen?
Ja. Gerade Vermögens­schaden­haftpflicht, Cyber, Vertrauens­schaden, D&O und Rechtsschutz sollten sinnvoll aufeinander abgestimmt sein und zur heutigen Tätigkeit passen.
Unverbindliche Anfrage

Wobei dürfen wir Ihre Haus­verwaltung oder Ihr Immobilien­unternehmen unterstützen?

Für die erste Einordnung reichen wenige Angaben. Bitte keine Kontodaten, Zugangsdaten, Eigentümerlisten, Mieterdaten oder vertraulichen Objekt- und Vertragsunterlagen im Formular übermitteln.

  • Unverbindlich
  • Kostenfrei
  • Keine Kündigungspflicht
  • Keine Objektunterlagen nötig
  • Antwort von echten Ansprechpartnern

Schritt 1 von 4

Was möchten Sie besprechen?

Bitte wählen Sie ein Anliegen aus.

Schritt 2 von 4

Welche Bereiche sind relevant?

Bitte wählen Sie mindestens einen Punkt aus.

Schritt 3 von 4

Ein paar Angaben zu Ihrem Unternehmen

Bitte geben Sie Vor- und Nachnamen, E-Mail-Adresse und Telefonnummer an.

Schritt 4 von 4

Bitte prüfen Sie Ihre Angaben

Bitte bestätigen Sie die Daten­schutzhinweise.

Vielen Dank für Ihre Anfrage.

Wir haben Ihre Angaben erhalten und melden uns persönlich bei Ihnen – in der Regel noch am selben Tag, spätestens am nächsten Werktag.

Direkt einen Termin buchen →

Haus­verwaltung prüfen

Passt Ihre Absicherung noch zu Mandaten, Zahlungsprozessen und heutiger Verwaltungsstruktur?

Wir prüfen bestehende Verträge und zeigen verständlich, welche Bereiche bereits sinnvoll gelöst sind und wo möglicherweise Anpassungsbedarf besteht.