direkt zum Seiteninhalt
Logo von Pro B Versicherungsmakler GmbH
Vermögensschadenhaftpflicht in Saarbrücken

Berufs­haftpflicht & Vermögens­schaden­haftpflicht

Vermögens­schaden­haftpflicht für Unternehmen und Selbstständige im Saarland

Wer berät, plant, prüft, verwaltet oder andere berufliche Dienst­leistungen erbringt, kann einen Kunden auch ohne Per­sonen- oder Sachschaden finanziell schädigen. Wir prüfen, ob Ihre tatsächliche Tätigkeit im Vertrag richtig beschrieben und passend abgesichert ist.

Google-Bewertung
4,9 aus 56 Google-Rezensionen
Erfahrung
15+Jahre als Ver­sicherungs­makler
Anfragedauer
4 Min.für die unverbindliche Anfrage
Standort
66117Büro in Saarbrücken – persönlich vor Ort
Tätigkeit zuerstVersicherung muss zur tatsächlich ausgeübten Arbeit passen.
Reine VermögensschädenFinanzielle Schäden ohne vorausgehenden Per­sonen- oder Sachschaden.
Bestehendes prüfenDeckung nicht nur nach Tarifnamen beurteilen.
Beratende & planende Tätigkeiten
Reine Vermögensschäden
Persönlich in Saarbrücken
Unterstützung im Haftungsfall

Auf einen Blick

Die wichtigsten Antworten zur Vermögens­schaden­haftpflicht

Kurz und sachlich: was ein reiner Vermögens­schaden ist, wo die Betriebs­haftpflicht endet und warum die Tätigkeitsbeschreibung über den Schutz entscheidet.

Wer berät im Saarland zur Vermögensschadenhaftpflicht?

Pro B Ver­sicherungs­makler GmbH in Saarbrücken (Behrener Straße 9) ist ein unabhängiger Ver­sicherungs­makler und vergleicht Vermögensschadenhaftpflichtversicherungen von über 40 Versicherern.

Wir prüfen bestehende Verträge auf Lücken und Doppelungen, stimmen die Bausteine aufeinander ab und sind im Schadenfall Ihr Ansprechpartner – kein Callcenter. Stefanie und Joris Hein beraten Unternehmen seit über 15 Jahren persönlich in Saarbrücken oder per Video, unterschrieben wird digital. Ein Beratungshonorar zahlen Sie nicht.

Was ist ein reiner Vermögens­schaden?

Ein finanzieller Schaden, dem kein Per­sonen- oder Sachschaden vorausgeht – typisch für Beratungs- und Planungsfehler.

Die Haft­pflichtwelt unterscheidet drei Schadenarten. Ein Per­sonen­schaden verletzt einen Menschen, ein Sachschaden beschädigt eine Sache – beide können finanzielle Folgen haben, die als unechte Vermögensschäden mitversichert sind. Der reine Vermögens­schaden dagegen entsteht ohne jede vorherige Beschädigung: Ein falsch berechneter Wert, eine übersehene Frist, eine fehlerhafte Planung oder eine unzutreffende Auskunft führt unmittelbar zu einem finanziellen Nachteil beim Auftraggeber. Nichts ist kaputt, niemand ist verletzt – und trotzdem steht eine Forderung im Raum. Genau diese Fälle sind in der klassischen Betriebs­haftpflicht regelmäßig ausgeschlossen und Gegenstand der Vermögens­schaden­haftpflicht, die deshalb häufig auch Berufs­haftpflicht genannt wird.

Worin unterscheidet sie sich von der Betriebs­haftpflicht?

Die Betriebs­haftpflicht deckt Per­sonen- und Sachschäden, die Vermögens­schaden­haftpflicht die rein finanziellen.

Beide Verträge sind Haft­pflicht­versicherungen, greifen aber an unterschiedlichen Schadenarten an. Beschädigt ein Mitarbeiter beim Kundentermin ein Gerät oder stürzt jemand über ein ungesichertes Kabel, ist das ein Fall für die Betriebs­haftpflicht. Berechnet dieselbe Person dagegen eine Konstruktion falsch, sodass der Kunde Mehrkosten hat, oder versäumt sie eine Frist, entsteht ein reiner Vermögens­schaden – hier greift die Betriebs­haftpflicht in aller Regel nicht. Für Betriebe mit beratender, planender oder rechnender Tätigkeit ist die Kombination deshalb der Normalfall, nicht die Ausnahme. Wichtig ist außerdem, die Schnittstelle zu prüfen: Manche Verträge decken kleinere Vermögensschäden bereits mit ab, oft aber nur mit deutlich begrenzten Summen.

Für wen ist sie besonders relevant?

Für alle, deren Arbeitsergebnis vor allem aus Rat, Planung, Berechnung oder Verwaltung besteht.

Im Kern trifft es jede Tätigkeit, bei der ein Fehler unmittelbar Geld kostet, ohne dass etwas beschädigt wird: beratende und planende Berufe, Ingenieur- und Planungsbüros, IT-Dienstleistung und Software­entwicklung, Marketing- und Kommunikationsagenturen, Personal- und Unternehmens­beratung, Buchhaltungs- und Verwaltungsdienst­leistungen sowie Vermittler- und Maklertätigkeiten. Entscheidend ist nicht die Berufsbezeichnung, sondern was tatsächlich geleistet wird. Wer als Handwerks­betrieb zusätzlich plant, bemisst oder berät, hat ein Vermögens­schadenrisiko, das im reinen Handwerkervertrag nicht abgebildet ist. Umgekehrt kann eine reine Ausführungstätigkeit ohne Planungsanteil überwiegend über die Betriebs­haftpflicht abgedeckt sein. Die ehrliche Bestandsaufnahme der Tätigkeiten steht deshalb am Anfang.

Warum ist die Tätigkeitsbeschreibung so wichtig?

Weil der Versicherungs­schutz an ihr hängt: Was nicht beschrieben ist, gilt im Zweifel als nicht versichert.

Bei der Vermögens­schaden­haftpflicht wird nicht pauschal ein Betrieb versichert, sondern eine konkret beschriebene berufliche Tätigkeit. Weitet ein Unternehmen sein Leistungs­spektrum aus – von der Programmierung in die Prozess­beratung, von der Planung in die Bauüberwachung, von der Buchhaltung in die betriebswirtschaftliche Beratung –, wächst das Risiko, während der Vertrag auf dem alten Stand bleibt. Kommt es zum Schaden aus einer nicht beschriebenen Tätigkeit, kann der Versicherer die Leistung verweigern. Deshalb gehört die Tätigkeitsbeschreibung bei jeder Geschäftsfeldänderung auf den Tisch, ebenso bei neuen Auftraggebergruppen, Auslandsaufträgen oder wenn Subunternehmer eingesetzt werden. Eine kurze schriftliche Anzeige an den Versicherer ist deutlich günstiger als ein Deckungsstreit.

Wann ist sie gesetzlich vorgeschrieben?

Für mehrere Berufsgruppen – die konkreten Mindestsummen ergeben sich aus dem jeweiligen Berufsrecht.

Für eine Reihe von Berufen ist der Nachweis einer Vermögens­schaden­haftpflicht Voraussetzung für die Zulassung oder die Ausübung der Tätigkeit; geregelt ist das jeweils im einschlägigen Berufs- oder Fachrecht, teils ergänzt durch landesrechtliche Vorgaben. Betroffen sind unter anderem rechts- und steuerberatende Berufe, Wirtschaftsprüfung, bauvorlageberechtigte Architektinnen und Ingenieure sowie Versicherungs- und Finanzvermittlung. Vorgegeben sind dabei nicht nur die Pflicht als solche, sondern auch Mindest­versicherungssummen und teils Maximierungen je Versicherungsjahr. Weil sich diese Werte ändern und je nach Kammer und Bundesland abweichen, nennen wir hier bewusst keine Beträge: Maßgeblich ist die aktuelle Regelung Ihrer Kammer oder Aufsicht, die wir bei der Vertragsgestaltung berücksichtigen.

Wer steckt hinter Pro B?

Ein Ver­sicherungs­makler in Saarbrücken. Stefanie und Joris Hein betreuen persönlich, nicht per Callcenter.

Pro B ist ein Ver­sicherungs­makler mit Büro in der Behrener Straße 9 in 66117 Saarbrücken. Als Makler sind wir nicht an einen einzelnen Versicherer gebunden, sondern ver­gleichen Angebote verschiedener Gesellschaften. Stefanie Hein und Joris Hein betreuen die Betriebe persönlich – von der Aufnahme der tatsächlichen Tätigkeiten über die Abgrenzung zwischen Betriebs- und Vermögens­schaden­haftpflicht bis zur Begleitung, wenn eine Forderung im Raum steht. Anfragen landen damit nicht in einem anonymen Callcenter, sondern bei festen Ansprechpartnern, die den Betrieb kennen. Rechtliche Beratung erbringen wir nicht; die Prüfung, ob eine Forderung berechtigt ist, übernimmt im Leistungsfall der Versicherer. Kontakt: 0681 410 96 434 oder kontakt@beamte-versicherung.de.

Die wichtige Abgrenzung

Betriebs­haftpflicht und Vermögens­schaden­haftpflicht schützen unterschiedliche Haftungsrisiken.

Der Begriff „Berufs­haftpflicht“ wird je nach Berufsgruppe unterschiedlich verwendet. Entscheidend ist deshalb, welche Schadenarten und Tätigkeiten der konkrete Vertrag tatsächlich umfasst.

Betriebs­haftpflicht

Betrachtet typischerweise Per­sonen- und Sachschäden sowie daraus entstehende Vermögensfolgeschäden. Beispiel: Bei einer betrieblichen Tätigkeit wird fremdes Eigentum beschädigt.

Vermögens­schaden­haftpflicht

Richtet sich vor allem an Tätigkeiten, bei denen ein beruflicher Fehler einen reinen finanziellen Schaden verursachen kann, ohne dass zuvor eine Person verletzt oder eine Sache beschädigt wurde.

Typische Tätigkeitsrisiken

Nicht die Berufsbezeichnung allein entscheidet – sondern was Sie tatsächlich tun.

Eine passende Vermögens­schaden­haftpflicht sollte die realen Aufgaben, Verantwortungs­bereiche und möglichen Pflichtverletzungen des Unternehmens abbilden. Erweiterte oder neue Tätigkeiten sollten nicht ungeprüft bleiben.

Beratung

Fehlerhafte oder unvollständige berufliche Beratung kann je nach Tätigkeit und Vertrag zu Haftungsansprüchen führen.

Planung & Konzeption

Planungs-, Berechnungs- oder Konzeptionsfehler können reine finanzielle Folgen auslösen – abhängig von der konkreten Tätigkeit.

Prüfen & Dokumentieren

Auch fehlerhafte Prüfungen, Auskünfte oder Dokumentationen können zu vermögensrechtlichen Ansprüchen führen.

Fristen & Termine

Versäumte Fristen oder verspätete Bearbeitung können je nach Beruf und Vertragsumfang ein relevantes Haftungsrisiko darstellen.

Mitarbeiter

Wenn Mitarbeiter im Namen des Unternehmens tätig werden, sollte geprüft werden, wie deren Pflichtverletzungen im Vertrag berücksichtigt sind.

Datenschutz & Persönlichkeitsrechte

Solche Risiken können je nach Berufsbild und Tarif ein eigener oder eingeschränkter Deckungsbereich sein und müssen konkret geprüft werden.

Für manche Berufe Pflicht

Gesetzliche Mindestanforderungen sind berufsspezifisch.

Für einzelne erlaubnis- oder kammerpflichtige Berufe ist eine Berufs­haftpflicht beziehungsweise Vermögens­schaden­haftpflicht gesetzlich vorgeschrieben. Versicherungssummen, Geltungsbereich und Nachweisvorgaben können sich je nach Berufsgruppe unterscheiden.

Berufsgruppe prüfen: Gibt es eine gesetzliche oder berufsrechtliche Versicherungspflicht?
Tätigkeitsumfang prüfen: Deckt der Vertrag alle tatsächlich ausgeübten Leistungen?
Deckungs­summe prüfen: Mindestvorgabe und wirtschaftlicher Bedarf sind nicht immer identisch.
Nachweis beachten: Bei erlaubnispflichtigen Tätigkeiten können formale Versicherungsnachweise erforderlich sein.
Diese Seite ersetzt keine rechtliche oder berufsrechtliche Prüfung. Ob eine Versicherungspflicht besteht und welche gesetzlichen Mindestanforderungen gelten, muss für die konkrete Tätigkeit und aktuelle Rechtslage geprüft werden.

Praxisbeispiel

Ein beruflicher Fehler verursacht einen reinen finanziellen Schaden.

Vereinfachtes Beispiel einer typischen Dienstleistungssituation. Kein realer Kunde und keine konkrete Deckungszusage.

Keine verletzte Person. Keine beschädigte Sache.

Eine wichtige Frist wird bei einer beauftragten Dienstleistung übersehen.

Dem Auftraggeber entsteht dadurch ein finanzieller Nachteil. Nun muss geprüft werden, ob die konkrete Tätigkeit versichert ist, ob der geltend gemachte Anspruch tatsächlich besteht und welche Vertragsbedingungen greifen.

TätigkeitsbeschreibungWar genau diese berufliche Leistung vom Vertrag umfasst?
HaftungsprüfungBesteht überhaupt eine rechtliche Schadenersatzpflicht?
DeckungWelche Ausschlüsse, Selbst­beteiligungen und zeitlichen Regelungen gelten?
AnspruchsabwehrAuch die Abwehr unberechtigter Ansprüche ist bei Haft­pflichtverträgen ein wichtiger Bestandteil – soweit vertraglich umfasst.

Vertragscheck

Passt Ihre Tätigkeitsbeschreibung noch zum heutigen Unternehmen?

Neue Leistungen, größere Projekte, zusätzliche Mitarbeiter, veränderte Kundengruppen oder neue Märkte können einen bestehenden Berufs­haftpflichtvertrag überholen.

Ein guter bestehender Vertrag muss nicht ersetzt werden. Wir prüfen zuerst, was bereits sinnvoll geregelt ist.

  • ?Sind alle heutigen Tätigkeiten ausdrücklich berücksichtigt?
  • ?Welche reinen Vermögensschäden sind versichert?
  • ?Wie sind Mitarbeiter und freie Mitarbeit geregelt?
  • ?Welche Deckungs­summen und Selbst­beteiligungen gelten?
  • ?Welche Ausschlüsse sind für Ihre Tätigkeit relevant?
  • ?Wie sind zeitlicher und räumlicher Geltungsbereich geregelt?

Im Haftungsfall

Nicht jede Forderung ist automatisch berechtigt.

Wir unterstützen bei der Schadenmeldung, bei der Zusammenstellung der erforderlichen Unterlagen und bei der Kommunikation mit dem Versicherer. Die rechtliche Prüfung und Regulierung richten sich nach Haftungslage und Versicherungsvertrag.

  • Anspruch und Tätigkeit strukturiert melden
  • Vertragsunterlagen und Korrespondenz zusammenführen
  • Rückfragen des Versicherers begleiten
  • Keine Deckungs- oder Haftungszusage vorwegnehmen

Vertrauen im Alltag

Was Kundinnen und Kunden über Pro B sagen

Keine erfundenen Sterne: Die Bewertungen stammen aus dem öffentlichen Google-Unternehmensprofil und sind dort vollständig einsehbar.

4,9 ★★★★★ aus 56 Google-Rezensionen

Bewertungen aus dem Google-Unternehmensprofil der Pro B Ver­sicherungs­makler GmbH, abgerufen am 10. August 2026. Die Rezensionen werden von Google nicht auf Echtheit geprüft. Wir wählen weder aus noch bezahlen wir für Bewertungen – über den Link sehen Sie alle im Original.

★★★★★
Hier steht nicht der Verkauf, sondern der Kunde im Fokus: ich werde offen darüber informiert, ob ein Wechsel sinnvoll ist oder ein Altvertrag die besseren Konditionen bietet.
Anne-Sophie Seiler · Google-Rezension, Juni 2026
★★★★★
Unsere alten Verträge wurden alle geprüft und zu unseren Gunsten optimiert. […] Absolut empfehlenswert!
Sabine Franz · Google-Rezension, 2022
★★★★★
Sehr kompetente Beratung und schnelle, unkomplizierte Kommunikation. Die Angebote waren immer direkt auf die von mir gewünschten Aspekte angepasst.
Daniel Müller · Google-Rezension, 2025
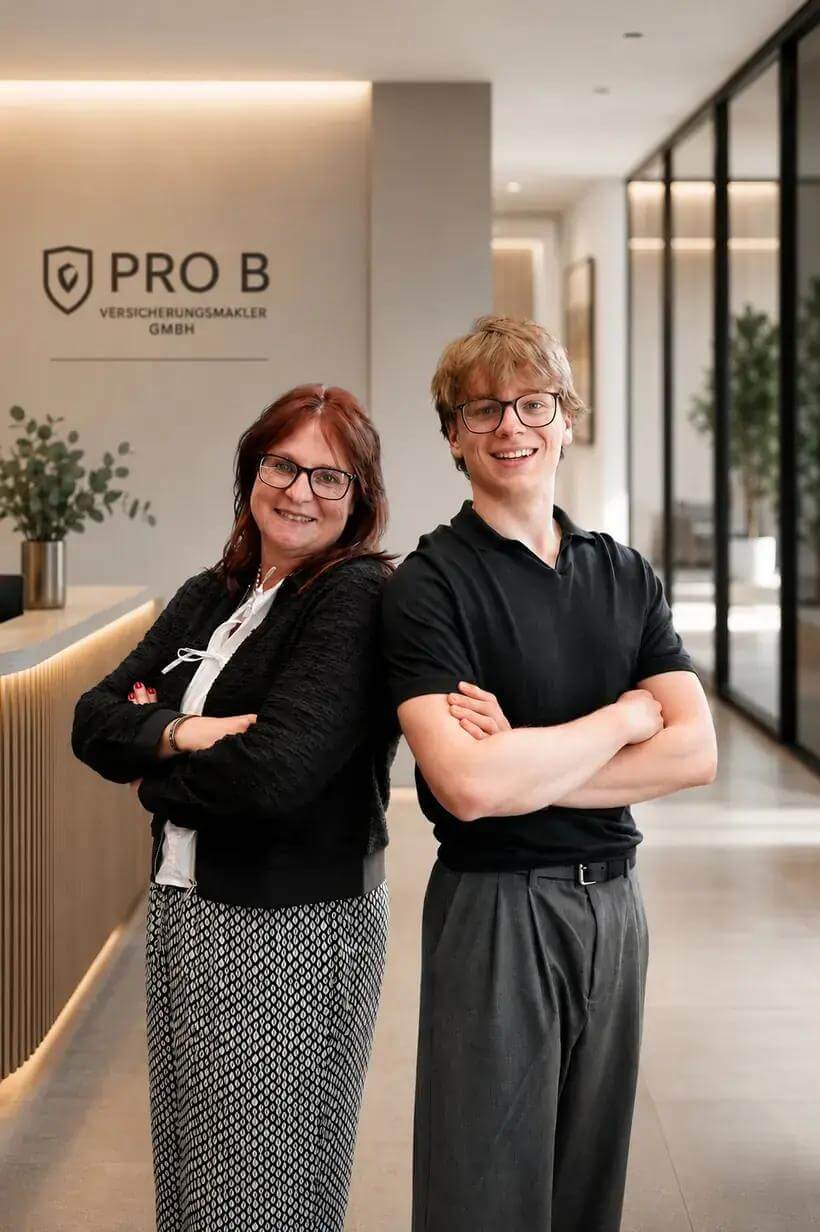
Stefanie Hein und Joris Hein von Pro B im Büro in Saarbrücken – persönliche Ansprechpartner für die Vermögensschadenhaftpflicht

Persönliche Betreuung

Persönliche Ansprechpartner für Ihre berufliche Haftung

Stefanie Hein und Joris Hein begleiten die Betreuung persönlich – von der Prüfung bestehender Verträge bis hin zu Fragen im Haftungsfall.

Häufige Fragen

Fragen zur Vermögens­schaden­haftpflicht

Was ist eine Vermögens­schaden­haftpflicht?
Sie schützt je nach Vertrag vor Haft­pflichtansprüchen wegen reiner Vermögensschäden, die durch versicherte berufliche Pflichtverletzungen entstehen können. Der genaue Umfang hängt von Tätigkeit und Bedingungen ab.
Was ist ein reiner Vermögens­schaden?
Damit ist vereinfacht ein finanzieller Nachteil gemeint, dem kein Per­sonen- oder Sachschaden vorausgeht. Typische Ursachen können je nach Beruf Beratungs-, Planungs-, Prüf- oder Fristfehler sein.
Ist Berufs­haftpflicht dasselbe wie Vermögens­schaden­haftpflicht?
Der Begriff Berufs­haftpflicht wird je nach Berufsgruppe unterschiedlich verwendet. Bei manchen Berufen steht die Absicherung reiner Vermögensschäden im Mittelpunkt, bei anderen gehören auch Per­sonen- und Sachschäden zum Berufs­haftpflichtkonzept. Entscheidend ist der konkrete Vertrag.
Brauche ich zusätzlich eine Betriebs­haftpflicht?
Das hängt von Ihrer Tätigkeit ab. Wenn auch Per­sonen- oder Sachschäden entstehen können, sollte geprüft werden, ob dafür eine Betriebs­haftpflicht oder ein kombinierter Vertrag erforderlich ist.
Ist eine Berufs­haftpflicht gesetzlich vorgeschrieben?
Für einzelne Berufs- und Erlaubnisgruppen bestehen gesetzliche oder berufsrechtliche Versicherungspflichten. Ob das für Ihre Tätigkeit gilt und welche Mindestanforderungen bestehen, muss konkret geprüft werden.
Sind Mitarbeiter automatisch mitversichert?
Nicht pauschal. Welche Per­sonen und Tätigkeiten mitversichert sind, ergibt sich aus dem jeweiligen Vertrag. Gerade bei neuen Mitarbeitern oder freien Mitarbeitenden lohnt sich eine Prüfung.
Kann Pro B meinen bestehenden Vertrag prüfen?
Ja. Wir prüfen Tätigkeitsbeschreibung, Schadenarten, Deckungs­summen, Selbst­beteiligungen und wichtige Ausschlüsse. Ein Wechsel ist nicht automatisch erforderlich.

Unverbindliche Anfrage

Wobei dürfen wir Sie bei Ihrer Berufs­haftpflicht unterstützen?

Für die erste Einordnung reichen wenige Angaben zur Tätigkeit und Ihrem Anliegen. Bitte keine vertraulichen Mandatsunterlagen, personen­bezogenen Kundendaten oder laufenden Rechtskorrespondenzen eintragen.

  • Unverbindlich
  • Kostenfrei
  • Keine Kündigungspflicht
  • Keine Auftragsunterlagen nötig
  • Antwort von echten Ansprechpartnern

Schritt 1 von 4

Was möchten Sie besprechen?

Bitte wählen Sie ein Anliegen aus.

Schritt 2 von 4

Welche Tätigkeits­bereiche sind relevant?

Bitte wählen Sie mindestens einen Punkt aus.

Schritt 3 von 4

Ein paar Angaben zu Ihrer Tätigkeit

Bitte geben Sie Vor- und Nachnamen, E-Mail-Adresse und Telefonnummer an.

Schritt 4 von 4

Bitte prüfen Sie Ihre Angaben

Bitte bestätigen Sie die Daten­schutzhinweise.

Vielen Dank für Ihre Anfrage.

Wir haben Ihre Angaben erhalten und melden uns persönlich bei Ihnen – in der Regel noch am selben Tag, spätestens am nächsten Werktag.

Direkt einen Termin buchen →

Berufliche Haftung prüfen

Passt Ihre Berufs­haftpflicht noch zu dem, was Sie heute tatsächlich leisten?

Wir prüfen Tätigkeitsbeschreibung, Deckungsumfang und bestehende Vertragsstruktur und besprechen anschließend, wo Anpassungen sinnvoll sein können.