direkt zum Seiteninhalt
Logo von Pro B Versicherungsmakler GmbH
Maschinenversicherung für Unternehmen in Saarbrücken

Maschinen­versicherung für Unternehmen

Maschinen­versicherung für Unternehmen und Handwerks­betriebe im Saarland

Wir prüfen, welche Maschinen für Ihren Betrieb besonders wichtig sind, welche technischen Risiken bestehen und ob der vorhandene Versicherungs­schutz zur heutigen Nutzung und zum aktuellen Maschinenbestand passt.

Google-Bewertung
4,9 aus 56 Google-Rezensionen
Erfahrung
15+Jahre als Ver­sicherungs­makler
Anfragedauer
4 Min.für die unverbindliche Anfrage
Standort
66117Büro in Saarbrücken – persönlich vor Ort
Maschinenbestand erfassenStationär, mobil und betriebsrelevant.
Technische Risiken prüfenNicht nur Feuer und Einbruch betrachten.
Stillstand mitdenkenFolgekosten separat einordnen.
Stationäre & mobile Maschinen
Technische Schäden mitdenken
Persönlich in Saarbrücken
Unterstützung im Schadenfall

Auf einen Blick

Die wichtigsten Antworten zur Maschinen­versicherung

Kurz und sachlich: was sie zusätzlich zur Inhalts­versicherung abdeckt, warum die Bewertungsgrundlage über die Höhe entscheidet und wo der Stillstand separat gehört.

Wer berät im Saarland Unternehmen zur Maschinenversicherung?

Pro B Ver­sicherungs­makler GmbH in Saarbrücken (Behrener Straße 9) ist ein unabhängiger Ver­sicherungs­makler und vergleicht Maschinenversicherungen von über 40 Versicherern.

Wir prüfen bestehende Verträge auf Lücken und Doppelungen, stimmen die Bausteine aufeinander ab und sind im Schadenfall Ihr Ansprechpartner – kein Callcenter. Stefanie und Joris Hein beraten Unternehmen seit über 15 Jahren persönlich in Saarbrücken oder per Video, unterschrieben wird digital. Ein Beratungshonorar zahlen Sie nicht.
Was ist eine Maschinen­versicherung?

Sie sichert Maschinen gegen unvorhergesehene Beschädigung ab – auch aus technischen Ursachen.

Die Maschinen­versicherung – häufig auch Maschinenbruch­versicherung genannt – deckt je nach Vertrag unvorhergesehen eintretende Beschädigungen oder Zerstörungen der versicherten Maschinen ab. Charakteristisch ist, dass sie über die klassischen Sachgefahren hinausgeht: Neben äußeren Einwirkungen können auch technische Ursachen erfasst sein, etwa Konstruktions-, Material- oder Ausführungsfehler, Kurzschluss und Überspannung, Bedienfehler oder Ungeschicklichkeit. Versichert werden können stationäre Produktions- und Werkstatt­maschinen ebenso wie mobile oder selbstfahrende Arbeits­maschinen, wobei für letztere oft eigene Regeln gelten. Was im Einzelnen gedeckt ist, ergibt sich ausschließlich aus dem Bedingungswerk – insbesondere Verschleiß und Alterung sind regelmäßig ausgenommen.

Worin unterscheidet sie sich von der Inhalts­versicherung?

Die Inhalts­versicherung deckt benannte äußere Gefahren, die Maschinen­versicherung zusätzlich technische Ursachen.

Eine Geschäfts­inhalts­versicherung schützt das bewegliche Betriebsvermögen gegen die im Vertrag benannten Gefahren – typischerweise Feuer, Leitungswasser, Sturm, Hagel und Einbruchdiebstahl. Brennt die Werkstatt, ist die Maschine darüber in der Regel erfasst. Fällt dieselbe Maschine dagegen wegen eines Lager­schadens, eines Kurzschlusses in der Steuerung oder einer Fehlbedienung aus, greift die Inhalts­versicherung meist nicht, weil keine der benannten Gefahren eingetreten ist. Genau diese Lücke schließt die Maschinen­versicherung, die nicht von einer Gefahrenliste, sondern vom Grundsatz der unvorhergesehenen Beschädigung ausgeht. Beide Verträge ergänzen einander also; sinnvoll ist, sie gemeinsam zu betrachten, damit weder Doppel­versicherung noch Lücken entstehen.

Sind innere Betriebsschäden und Bedienfehler versichert?

Häufig ja – aber stark tarifabhängig, und Verschleiß bleibt regelmäßig ausgeschlossen.

Innere Betriebsschäden entstehen ohne äußere Einwirkung, etwa durch Bruch eines Bauteils, Materialfehler oder eine Störung in der Steuerung. Sie gehören zum Kern dessen, was eine Maschinen­versicherung von einer reinen Sach­versicherung unterscheidet, sind aber je nach Tarif unterschiedlich weit gefasst. Ähnliches gilt für Bedienfehler: Ungeschicklichkeit, Fahrlässigkeit oder Fehlbedienung durch Beschäftigte sind vielfach eingeschlossen, teils mit eigenen Selbst­behalten. Klar ausgenommen bleibt in aller Regel, was sich vorhersehbar abnutzt – Verschleiß, Alterung, Korrosion sowie Teile, die planmäßig regelmäßig getauscht werden. Auch Schäden, die auf unterlassene Wartung zurückgehen, können die Leistung einschränken. Ein Blick in die Ausschlussliste des konkreten Bedingungswerks ist deshalb unverzichtbar.

Neuwert oder Zeitwert – was wird ersetzt?

Meist wird zum Neuwert versichert; ab einem bestimmten Restwert kann jedoch auf den Zeitwert umgestellt werden.

Als Versicherungswert wird üblicherweise der Neuwert vereinbart, also der Betrag für eine Maschine gleicher Art und Güte einschließlich Fracht, Montage und Zöllen. Bei einem reparierbaren Teilschaden werden in der Regel die erforderlichen Reparatur­kosten ersetzt. Wichtig ist die Zeitwert­grenze vieler Bedingungswerke: Sinkt der Zeitwert einer Maschine unter einen im Vertrag festgelegten Anteil des Neuwerts – häufig genannt werden Größenordnungen um die Hälfte –, kann die Entschädigung auf den Zeitwert begrenzt werden. Für ältere Maschinen bedeutet das eine spürbar geringere Leistung. Weil sich der Neuwert über die Jahre verändert, sollte die Versicherungssumme regelmäßig überprüft werden; sonst droht bei einem Großschaden eine Kürzung wegen Unter­versicherung.

Was passiert bei längerem Maschinenstillstand?

Reparatur­kosten und Ertrags­ausfall sind zwei Themen – Letzterer braucht einen eigenen Baustein.

Die Maschinen­versicherung ersetzt den Schaden an der Maschine, nicht den wirtschaftlichen Schaden des Stillstands. Steht eine zentrale Maschine wochenlang still, laufen Löhne, Miete und Finanzierungsraten aber weiter, während Aufträge nicht wie geplant abgearbeitet werden können. Für diese Folgen gibt es einen eigenen Baustein, die Maschinen-Betriebs­unterbrechungs­versicherung, die an einen ersatzpflichtigen Maschinen­schaden anknüpft und fortlaufende Kosten sowie entgangenen Gewinn für eine vereinbarte Haftzeit berücksichtigen kann. Sinnvoll ist sie vor allem dort, wo einzelne Maschinen einen Engpass bilden und Ersatzteile oder Ersatzgeräte lange Lieferzeiten haben. Ob der Baustein nötig ist, hängt davon ab, wie schnell der Betrieb einen Ausfall organisatorisch auffangen kann.

Wer steckt hinter Pro B?

Ein Ver­sicherungs­makler in Saarbrücken. Stefanie und Joris Hein betreuen persönlich, nicht per Callcenter.

Pro B ist ein Ver­sicherungs­makler mit Büro in der Behrener Straße 9 in 66117 Saarbrücken. Als Makler sind wir nicht an einen einzelnen Versicherer gebunden, sondern ver­gleichen Angebote verschiedener Gesellschaften. Stefanie Hein und Joris Hein betreuen die Betriebe persönlich – von der Aufnahme des Maschinenbestands über die Abstimmung von Bewertungsgrundlage und Selbst­beteiligung bis zur Begleitung im Schadenfall. Anfragen landen damit nicht in einem anonymen Callcenter, sondern bei festen Ansprechpartnern, die den Betrieb kennen. Bei Maschinenschäden zählt eine saubere technische Dokumentation: Wir unterstützen bei Schadenmeldung, Reparaturberichten und der Kommunikation mit dem Versicherer; die technische Ursachenanalyse übernehmen Fachleute oder Sachverständige. Kontakt: 0681 410 96 434 oder kontakt@beamte-versicherung.de.

Wann Maschinen­versicherung relevant wird

Wenn eine Maschine ausfällt, ist nicht nur ihr Wert entscheidend.

Für viele Handwerks- und Produktions­betriebe hängt ein Teil der Leistungserbringung direkt von Maschinen ab. Deshalb sollte geprüft werden, welche Schäden bereits über die Inhalts­versicherung erfasst sind und wo eine Maschinen­versicherung sinnvoll ergänzen kann.

Stationäre Maschinen

Zum Beispiel fest installierte Produktions-, Werkstatt- oder Bearbeitungs­maschinen – abhängig von Branche und Vertrag.

Mobile Maschinen

Bei mobilen oder selbstfahrenden Arbeits­maschinen gelten oft andere Anforderungen als bei stationärer Technik.

Elektrik & Steuerung

Kurzschluss, Überspannung oder Schäden an Steuerungstechnik können je nach Vertrag eine Rolle spielen.

Bedienfehler

Bestimmte Fehlbedienungen oder Ungeschicklichkeit können je nach Tarif mitversichert sein.

Innere Betriebsschäden

Material-, Konstruktions- oder technische Ursachen sind stark tarifabhängig und sollten im Bedingungswerk geprüft werden.

Maschinenstillstand

Reparatur­kosten und finanzielle Folgen des Ausfalls sind zwei unterschiedliche Themen und sollten getrennt betrachtet werden.

Abgrenzung zur Inhalts­versicherung

Sach­versicherung und Maschinen­versicherung decken nicht automatisch dasselbe.

Eine Inhalts­versicherung schützt typischerweise gegen vereinbarte äußere Gefahren wie Feuer, Leitungswasser oder Einbruchdiebstahl. Eine Maschinen­versicherung kann je nach Tarif zusätzlich bestimmte unvorhergesehene technische oder innere Schäden erfassen.

Vertragscheck

Welche Schäden sind heute wirklich eingeschlossen?

Maschinenbestand, Alter, Nutzung und technische Ausstattung verändern sich. Deshalb sollte der Vertrag regelmäßig mit dem aktuellen Betrieb abgeglichen werden.

  • ?Welche Maschinen sind konkret versichert?
  • ?Welche Schadenursachen sind eingeschlossen?
  • ?Welche Selbst­beteiligung gilt?
  • ?Welche Bewertungsgrundlage ist vereinbart?
  • ?Sind mobile Maschinen separat zu behandeln?
  • ?Wie sind Stillstand und Folgekosten abgesichert?

Praxisbeispiel

Eine wichtige Maschine fällt plötzlich aus.

Vereinfachtes Beispiel einer typischen betrieblichen Situation. Keine reale Kunden­geschichte und keine konkrete Leistungszusage.

Technischer Schaden + Betriebsfolge

Die Maschine muss repariert werden – Aufträge können nicht wie geplant bearbeitet werden.

Nach einem technischen Defekt steht eine zentrale Maschine vorübergehend still. Nun ist zu prüfen, ob der Schaden selbst versichert ist und ob zusätzliche Kosten oder Ertragsausfälle separat abgesichert sind.

SchadenursacheIst die konkrete technische Ursache vom Vertrag umfasst?
Reparatur / ErsatzWelche Kostenpositionen und Bewertungsregeln gelten?
Selbst­beteiligungWelche Eigen­beteiligung ist vereinbart?
StillstandFolgekosten oder Betriebs­unterbrechung müssen separat geprüft werden.

Schadenbegleitung

Bei Maschinenschäden zählt eine saubere technische Dokumentation.

Wir unterstützen bei der Schadenmeldung, bei Unterlagen und bei der Kommunikation mit dem Versicherer. Die technische Ursachenanalyse selbst erfolgt durch geeignete Fachleute oder Sachverständige.

  • Schadenmeldung strukturieren
  • Reparaturberichte und Kostenvoranschläge zusammenführen
  • Rückfragen des Versicherers begleiten
  • Keine technische Leistungszusage versprechen

Vertrauen im Alltag

Was Kundinnen und Kunden über Pro B sagen

Keine erfundenen Sterne: Die Bewertungen stammen aus dem öffentlichen Google-Unternehmensprofil und sind dort vollständig einsehbar.

4,9 ★★★★★ aus 56 Google-Rezensionen

Bewertungen aus dem Google-Unternehmensprofil der Pro B Ver­sicherungs­makler GmbH, abgerufen am 10. August 2026. Die Rezensionen werden von Google nicht auf Echtheit geprüft. Wir wählen weder aus noch bezahlen wir für Bewertungen – über den Link sehen Sie alle im Original.

★★★★★
Hier steht nicht der Verkauf, sondern der Kunde im Fokus: ich werde offen darüber informiert, ob ein Wechsel sinnvoll ist oder ein Altvertrag die besseren Konditionen bietet.
Anne-Sophie Seiler · Google-Rezension, Juni 2026
★★★★★
Unsere alten Verträge wurden alle geprüft und zu unseren Gunsten optimiert. […] Absolut empfehlenswert!
Sabine Franz · Google-Rezension, 2022
★★★★★
Sehr kompetente Beratung und schnelle, unkomplizierte Kommunikation. Die Angebote waren immer direkt auf die von mir gewünschten Aspekte angepasst.
Daniel Müller · Google-Rezension, 2025
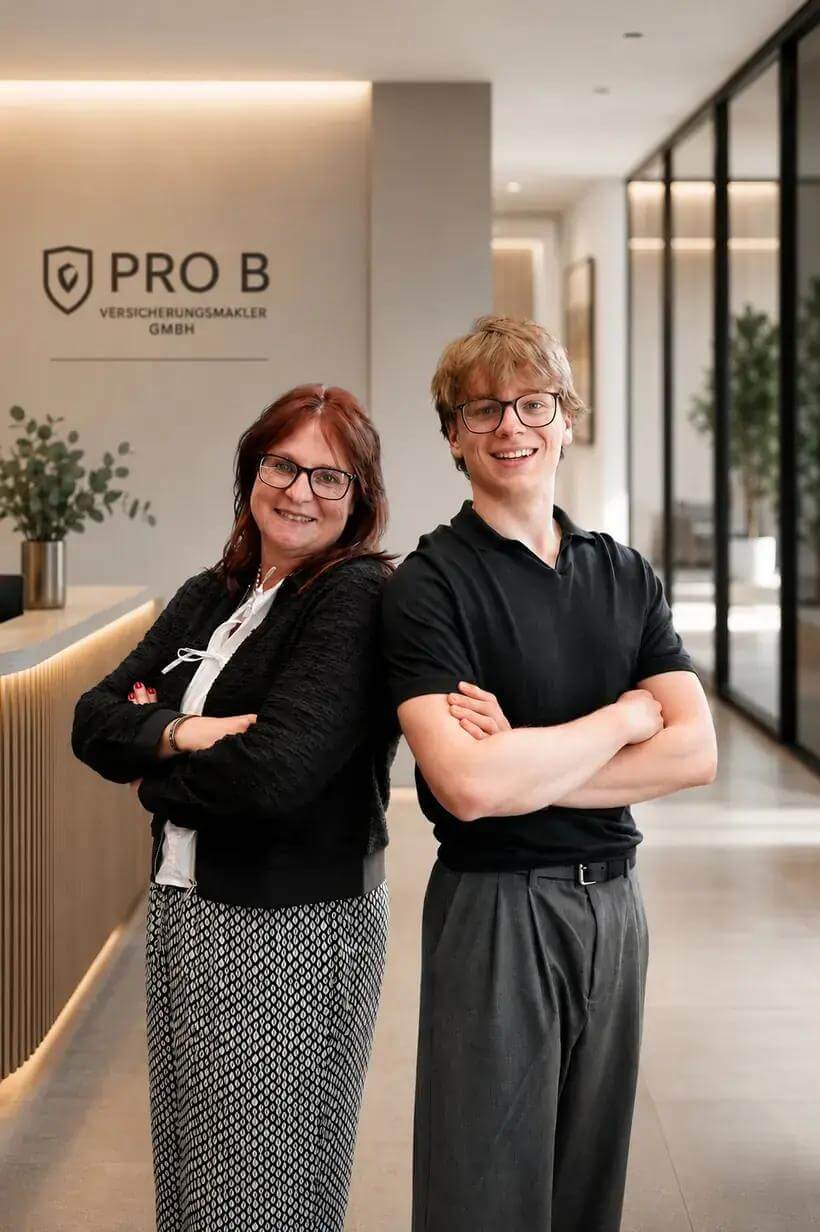
Stefanie Hein und Joris Hein von Pro B im Büro in Saarbrücken – persönliche Ansprechpartner für die Maschinenversicherung

Persönliche Betreuung

Persönliche Ansprechpartner für Ihren Betrieb

Stefanie Hein und Joris Hein begleiten die Betreuung persönlich – von der Prüfung bestehender Verträge bis hin zu Fragen im Schadenfall.

Häufige Fragen

Fragen zur Maschinen­versicherung

Was ist eine Maschinen­versicherung?
Sie kann je nach Vertrag bestimmte unvorhergesehene Schäden an versicherten Maschinen abdecken. Welche Ursachen und Maschinen eingeschlossen sind, richtet sich nach dem Tarif.
Was ist der Unterschied zur Inhalts­versicherung?
Die Inhalts­versicherung deckt typischerweise vereinbarte äußere Sachgefahren. Eine Maschinen­versicherung kann darüber hinaus technische oder innere Schadenursachen erfassen.
Sind Bedienfehler versichert?
Je nach Tarif können bestimmte Bedienfehler oder Ungeschicklichkeit eingeschlossen sein. Voraussetzungen und Ausschlüsse müssen konkret geprüft werden.
Sind mobile Maschinen ebenfalls versicherbar?
Ja, je nach Versicherer und Maschinenart. Mobile oder selbstfahrende Maschinen können jedoch andere Vertragsmodelle benötigen als stationäre Anlagen.
Wie wird der Wert einer Maschine angesetzt?
Bewertungsgrundlage und Entschädigungsregeln unterscheiden sich nach Tarif. Maßgeblich sind die vereinbarten Versicherungsbedingungen.
Ist ein Produktions- oder Betriebsstillstand automatisch mitversichert?
Nein. Reparatur­kosten und finanzielle Folgen eines Stillstands sind unterschiedliche Risiken. Für Folgekosten kann ein eigener Baustein oder eine Betriebs­unterbrechungs­versicherung relevant sein.
Kann Pro B meinen bestehenden Vertrag prüfen?
Ja. Wir prüfen Maschinenbestand, versicherte Gefahren, Selbst­beteiligungen und die heutige betriebliche Nutzung. Ein Wechsel ist nicht automatisch erforderlich.

Unverbindliche Anfrage

Wobei dürfen wir Sie beim Thema Maschinen­versicherung unterstützen?

Für die erste Einordnung reichen wenige Angaben. Seriennummern, Rechnungen oder technische Detailunterlagen sind im Formular nicht erforderlich.

  • Unverbindlich
  • Kostenfrei
  • Keine Kündigungspflicht
  • Keine Maschinenliste nötig
  • Antwort von echten Ansprechpartnern

Schritt 1 von 4

Was möchten Sie besprechen?

Bitte wählen Sie ein Anliegen aus.

Schritt 2 von 4

Welche Bereiche sind relevant?

Bitte wählen Sie mindestens einen Punkt aus.

Schritt 3 von 4

Ein paar Angaben zu Ihrem Unternehmen

Bitte geben Sie Vor- und Nachnamen, E-Mail-Adresse und Telefonnummer an.

Schritt 4 von 4

Bitte prüfen Sie Ihre Angaben

Bitte bestätigen Sie die Daten­schutzhinweise.

Vielen Dank für Ihre Anfrage.

Wir haben Ihre Angaben erhalten und melden uns persönlich bei Ihnen – in der Regel noch am selben Tag, spätestens am nächsten Werktag.

Direkt einen Termin buchen →

Maschinen­versicherung prüfen

Wie abhängig ist Ihr Betrieb von einzelnen Maschinen?

Wir prüfen Maschinenbestand, bestehende Verträge und mögliche Ausfallfolgen und besprechen anschließend, welche Absicherung sinnvoll sein kann.