direkt zum Seiteninhalt
Logo von Pro B Versicherungsmakler GmbH
Geschäftsinhaltsversicherung in Saarbrücken

Geschäfts­inhalts­versicherung für Unternehmen

Geschäfts­inhalts­versicherung für Unternehmen im Saarland

Wir prüfen, welche betrieblichen Werte tatsächlich vorhanden sind, welche Gefahren für Ihren Betrieb relevant sind und ob bestehende Versicherungssummen noch zur heutigen Situation passen.

Google-Bewertung
4,9 aus 56 Google-Rezensionen
Erfahrung
15+Jahre als Ver­sicherungs­makler
Anfragedauer
4 Min.für die unverbindliche Anfrage
Standort
66117Büro in Saarbrücken – persönlich vor Ort
Werte realistisch erfassenEinrichtung, Technik, Waren und Vorräte.
Bestehendes zuerst prüfenGute Verträge nicht unnötig ersetzen.
Betriebsfolgen mitdenkenNicht nur den direkten Sachschaden betrachten.
Versicherungssummen prüfen
Bestehende Verträge berücksichtigen
Persönlich in Saarbrücken
Unterstützung im Schadenfall

Auf einen Blick

Die wichtigsten Antworten zur Geschäfts­inhalts­versicherung

Kurz und sachlich: Was zum Betriebs­inhalt zählt, wie die Versicherungssumme ermittelt wird und warum Unter­versicherung der teuerste Fehler ist.

Wer berät im Saarland Unternehmen zur Inhaltsversicherung?

Pro B Ver­sicherungs­makler GmbH in Saarbrücken (Behrener Straße 9) ist ein unabhängiger Ver­sicherungs­makler und vergleicht Geschäftsinhaltsversicherungen von über 40 Versicherern.

Wir prüfen bestehende Verträge auf Lücken und Doppelungen, stimmen die Bausteine aufeinander ab und sind im Schadenfall Ihr Ansprechpartner – kein Callcenter. Stefanie und Joris Hein beraten Unternehmen seit über 15 Jahren persönlich in Saarbrücken oder per Video, unterschrieben wird digital. Ein Beratungshonorar zahlen Sie nicht.
Was ist eine Geschäfts­inhalts­versicherung?

Sie sichert die beweglichen Werte im Betrieb ab – Einrichtung, Technik, Waren und Vorräte.

Die Geschäfts­inhalts­versicherung deckt die beweglichen Sachwerte eines Betriebs ab, also alles, was bei einem Umzug mitgenommen würde: Büro- und Betriebseinrichtung, IT und Technik, Werkzeuge und Geräte, Maschinen je nach Betrieb sowie Waren, Vorräte und Materialien. Nicht dazu zählt das Gebäude selbst – dafür gibt es die gewerbliche Gebäude­versicherung. Versichert sind je nach Tarif bestimmte Sachgefahren, typischerweise Feuer, Leitungswasser, Sturm und Hagel sowie Einbruchdiebstahl; weitere Gefahren wie Elementarschäden lassen sich meist einschließen. Welche davon tatsächlich gedeckt sind, ergibt sich aus dem konkreten Vertrag. Deshalb lohnt es sich, nicht nur Überschriften, sondern die Bedingungen und Ausschlüsse zu ver­gleichen.

Wie wird die Versicherungssumme ermittelt?

Über den Neuwert aller beweglichen Werte – nicht über den Zeitwert und nicht über das Bauchgefühl.

Maßgeblich ist in der Regel der Neuwert, also der Betrag, der nötig wäre, um Einrichtung, Technik, Werkzeuge und Warenbestand in gleicher Art und Güte neu zu beschaffen. Das ist deutlich mehr als der Buchwert aus der Anlagenbuchhaltung, in der Geräte oft längst abgeschrieben sind, obwohl sie im Schadenfall neu gekauft werden müssten. Als Grundlage dient eine Aufstellung der vorhandenen Werte nach Kategorien, ergänzt um den durchschnittlichen Warenbestand. Für die erste Einordnung reicht eine grobe Schätzung; eine detaillierte Inventarliste ist zu Beginn nicht erforderlich. Wichtig ist, die Summe regelmäßig zu prüfen, weil Technik und Bestände über die Jahre wachsen.

Was passiert bei Unter­versicherung?

Der Versicherer kürzt anteilig – auch bei kleinen Schäden, nicht erst beim Totalverlust.

Unter­versicherung liegt vor, wenn die vereinbarte Versicherungssumme niedriger ist als der tatsächliche Wert des Betriebs­inhalts. Die Folge wird oft unterschätzt: Der Versicherer kann die Entschädigung anteilig im Verhältnis von Versicherungssumme zu tatsächlichem Wert kürzen – und zwar bei jedem Schaden, nicht erst, wenn alles zerstört ist. Sind nur 60 Prozent des Werts versichert, kann auch ein kleiner Schaden entsprechend gekürzt werden. Weil Technik, Maschinen und Warenbestände über die Jahre wachsen, entsteht Unter­versicherung meist schleichend und unbemerkt. Manche Verträge sehen einen Unter­versicherungsverzicht vor, oft geknüpft an bestimmte Bedingungen. Genau das prüfen wir im Vertragscheck.

Ist einfacher Diebstahl mitversichert?

In der Regel nein. Versichert ist meist nur Einbruchdiebstahl mit Spuren gewaltsamen Eindringens.

Üblicherweise ist Einbruchdiebstahl versichert, also der Diebstahl nach gewaltsamem Eindringen in die Betriebsräume. Einfacher Diebstahl – jemand nimmt bei geöffnetem Ladenlokal ein Gerät mit, Werkzeug verschwindet von einer offen zugänglichen Baustelle – ist dagegen in der Regel nicht automatisch mitversichert und muss gesondert vereinbart werden, sofern der Versicherer das anbietet. Hinzu kommen Sicherungsvorgaben: Verträge machen oft Vorgaben zu Schlössern, Fenstersicherungen oder Alarmanlagen. Werden diese nicht eingehalten, kann sich das auf die Leistung auswirken. Ob und in welchem Umfang Schutz besteht, richtet sich nach Schadenhergang, Vertrag und den vereinbarten Bedingungen.

Muss ich bestehende Verträge kündigen?

Nein. Eine Prüfung ist kein Wechsel. Passt der Vertrag, bleibt er bestehen.

Nein. Eine Prüfung ist ausdrücklich kein Wechsel und führt nicht automatisch zu einer Kündigung. Wir erfassen zunächst die bestehende Police mit Versicherungssumme, versicherten Gefahren, Selbst­beteiligung und Sicherungsvorgaben und gleichen sie mit dem heutigen Betrieb ab. Passt der Vertrag weiterhin, bleibt er unverändert bestehen – auch dann, wenn er nicht über Pro B abgeschlossen wurde. Eine Anpassung kommt nur dort zur Sprache, wo sich konkrete Anhaltspunkte zeigen: eine seit Jahren unveränderte Versicherungssumme trotz neuer Technik, ein gewachsener Warenbestand, ein Umzug oder eine größere Betriebsfläche, fehlende Gefahren oder Sicherungsvorgaben, die im Alltag gar nicht eingehalten werden.

Wer steckt hinter Pro B?

Ein Ver­sicherungs­makler in Saarbrücken. Stefanie und Joris Hein betreuen persönlich, nicht per Callcenter.

Pro B ist ein Ver­sicherungs­makler mit Büro in der Behrener Straße 9 in 66117 Saarbrücken. Als Makler sind wir nicht an einen einzelnen Versicherer gebunden, sondern ver­gleichen Angebote verschiedener Gesellschaften. Stefanie Hein und Joris Hein betreuen die Betriebe persönlich – von der ersten Prüfung über laufende Vertragsänderungen bis zur Begleitung im Schadenfall. Anfragen landen damit nicht in einem anonymen Callcenter, sondern bei festen Ansprechpartnern, die den Betrieb kennen. Gerade nach einem Sachschaden zählt eine saubere Bestandsaufnahme: Wir unterstützen bei Schadenmeldung, Schadenlisten, Nachweisen und der Kommunikation mit dem Versicherer. Kontakt: 0681 410 96 434 oder kontakt@beamte-versicherung.de.

Betriebliche Werte

Was müsste Ihr Unternehmen nach einem größeren Sachschaden ersetzen?

Die passende Versicherungssumme hängt nicht vom Bauchgefühl ab. Entscheidend ist, welche beweglichen Werte im Betrieb tatsächlich vorhanden sind und zu welchen Kosten sie heute ersetzt werden müssten.

Betriebseinrichtung
IT & Technik
Werkzeuge & Geräte
Waren & Vorräte
Lagerbestände
Maschinen je nach Betrieb
Materialien
Weitere bewegliche Sachwerte

Typische Gefahren

Welche Schäden berücksichtigt werden, hängt vom konkreten Vertrag ab.

Geschäfts­inhalts­versicherungen können je nach Tarif verschiedene Sachgefahren abdecken. Wichtig ist, nicht nur Überschriften zu ver­gleichen, sondern Bedingungen, Ausschlüsse und Versicherungssummen.

Feuer

Brand- und bestimmte Folgeschäden können je nach Vertrag ein zentraler Bestandteil sein.

Leitungswasser

Ein Wasser­schaden kann Einrichtung, Technik, Waren und Materialien gleichzeitig betreffen.

Einbruchdiebstahl

Bei einem Einbruch können neben gestohlenen Sachen auch Beschädigungen am Inventar relevant sein.

Sturm & Hagel

Je nach Vertragsgestaltung können bestimmte wetterbedingte Sachschäden eingeschlossen sein.

Weitere Naturgefahren

Elementargefahren sind nicht automatisch in jedem Vertrag enthalten und sollten gesondert geprüft werden.

Betriebs­unterbrechung

Die finanziellen Folgen eines versicherten Sachschadens sollten separat mitbetrachtet werden.

Praxisbeispiel

Einbruch in Betrieb oder Lager

Vereinfachtes Beispiel eines typischen Sachschadens. Keine reale Kunden­geschichte und keine konkrete Schadenhöhe.

Sachschaden + Betriebsfolgen

Nach einem Einbruch geht es oft um mehr als nur gestohlene Gegenstände.

Beschädigte Türen oder Fenster, entwendete Technik oder Werkzeuge, beschädigte Einrichtung und fehlende Waren können gleichzeitig zusammenkommen.

Ob und in welchem Umfang Versicherungs­schutz besteht, hängt von Schadenhergang, Vertrag, Sicherungsvorgaben und Versicherungsbedingungen ab.

BeschädigungenTüren, Fenster, Schlösser oder Einrichtung können betroffen sein.
Entwendete WerteTechnik, Werkzeuge, Waren oder andere versicherte Sachen.
DokumentationSchadenliste, Fotos, Rechnungen und weitere Nachweise strukturiert sammeln.
BetriebsfolgenPrüfen, ob und wie der Geschäfts­betrieb durch den Schaden beeinträchtigt ist.

Vertragscheck

Sind die versicherten Werte noch aktuell?

Neue Technik, mehr Warenbestand, zusätzliche Maschinen, ein Umzug oder eine größere Betriebsfläche können dazu führen, dass alte Versicherungssummen nicht mehr passen.

Ein guter bestehender Vertrag muss nicht ersetzt werden. Wir prüfen zuerst, was bereits stimmt und wo eine Anpassung sinnvoll sein kann.

  • ?Stimmt die Versicherungssumme noch?
  • ?Sind neue Geräte und Warenbestände berücksichtigt?
  • ?Welche Gefahren sind tatsächlich versichert?
  • ?Welche Selbst­beteiligungen gelten?
  • ?Welche Sicherungsvorgaben müssen eingehalten werden?
  • ?Ist eine Betriebs­unterbrechung sinnvoll mitgedacht?

Schadenbegleitung

Nach einem Sachschaden zählt eine saubere Bestandsaufnahme.

Wir unterstützen bei Schadenmeldung, Unterlagen, Schadenlisten und der Kommunikation mit dem Versicherer. Eine Leistungszusage hängt immer vom konkreten Vertrag und Schadenfall ab.

  • Schadenmeldung strukturieren
  • Beschädigte und entwendete Werte dokumentieren
  • Unterlagen und Nachweise zusammenführen
  • Rückfragen des Versicherers begleiten

Vertrauen im Alltag

Was Kundinnen und Kunden über Pro B sagen

Keine erfundenen Sterne: Die Bewertungen stammen aus dem öffentlichen Google-Unternehmensprofil und sind dort vollständig einsehbar.

4,9 ★★★★★ aus 56 Google-Rezensionen

Bewertungen aus dem Google-Unternehmensprofil der Pro B Ver­sicherungs­makler GmbH, abgerufen am 10. August 2026. Die Rezensionen werden von Google nicht auf Echtheit geprüft. Wir wählen weder aus noch bezahlen wir für Bewertungen – über den Link sehen Sie alle im Original.

★★★★★
Hier steht nicht der Verkauf, sondern der Kunde im Fokus: ich werde offen darüber informiert, ob ein Wechsel sinnvoll ist oder ein Altvertrag die besseren Konditionen bietet.
Anne-Sophie Seiler · Google-Rezension, Juni 2026
★★★★★
Unsere alten Verträge wurden alle geprüft und zu unseren Gunsten optimiert. […] Absolut empfehlenswert!
Sabine Franz · Google-Rezension, 2022
★★★★★
Sehr kompetente Beratung und schnelle, unkomplizierte Kommunikation. Die Angebote waren immer direkt auf die von mir gewünschten Aspekte angepasst.
Daniel Müller · Google-Rezension, 2025
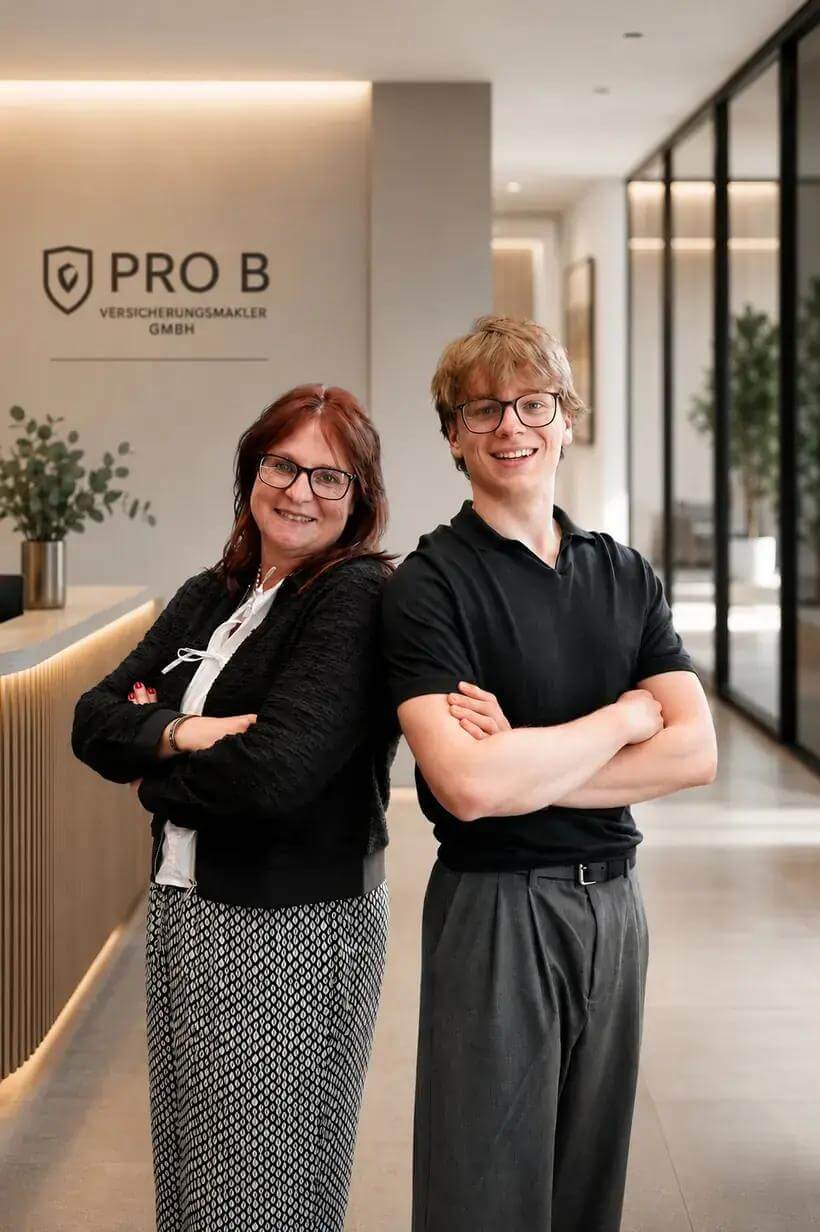
Stefanie Hein und Joris Hein von Pro B im Büro in Saarbrücken – persönliche Ansprechpartner für Geschäftsinhaltsversicherungen

Persönliche Betreuung

Persönliche Ansprechpartner für Ihren Betrieb

Stefanie Hein und Joris Hein begleiten die Betreuung persönlich – von der Prüfung bestehender Verträge bis hin zu Fragen im Schadenfall.

Häufige Fragen

Fragen zur Geschäfts­inhalts­versicherung

Was ist eine Geschäfts­inhalts­versicherung?
Sie kann je nach Vertrag bewegliche betriebliche Sachen wie Einrichtung, Waren, Vorräte, Technik oder Werkzeuge gegen bestimmte vereinbarte Gefahren absichern.
Welche Sachen können versichert sein?
Das hängt vom Betrieb und Tarif ab. Häufig geht es um Betriebseinrichtung, technische Geräte, Waren, Vorräte, Materialien und weitere bewegliche Sachwerte.
Ist einfacher Diebstahl automatisch versichert?
Nein. Einbruchdiebstahl und einfacher Diebstahl sind versicherungsvertraglich nicht dasselbe. Welche Ereignisse versichert sind, muss im konkreten Vertrag geprüft werden.
Wie wird die richtige Versicherungssumme ermittelt?
Entscheidend ist der tatsächliche Wert der versicherten Betriebseinrichtung, Waren und sonstigen Sachen nach den Bewertungsregeln des jeweiligen Vertrags.
Was passiert, wenn mein Warenbestand schwankt?
Bei schwankenden Beständen sollte geprüft werden, wie der Vertrag mit saisonalen oder regelmäßig wechselnden Werten umgeht und ob die vereinbarte Summe noch passt.
Ist Betriebs­unterbrechung automatisch enthalten?
Nicht zwingend. Die Absicherung von Ertragsausfällen oder fortlaufenden Kosten muss je nach Produkt und Vertragsaufbau gesondert betrachtet werden.
Kann Pro B meinen bestehenden Vertrag prüfen?
Ja. Wir prüfen bestehende Versicherungssummen, Leistungen und die aktuelle betriebliche Situation. Ein Wechsel ist nicht automatisch erforderlich.

Unverbindliche Anfrage

Wobei dürfen wir Ihren Betrieb unterstützen?

Für eine erste Einordnung reichen wenige Angaben. Detaillierte Inventarlisten sind an dieser Stelle nicht erforderlich.

  • Unverbindlich
  • Kostenfrei
  • Keine Kündigungspflicht
  • Keine Inventarliste nötig
  • Antwort von echten Ansprechpartnern

Schritt 1 von 4

Was möchten Sie besprechen?

Bitte wählen Sie ein Anliegen aus.

Schritt 2 von 4

Welche Bereiche sind besonders relevant?

Bitte wählen Sie mindestens einen Punkt aus.

Schritt 3 von 4

Ein paar Angaben zu Ihrem Unternehmen

Bitte geben Sie Vor- und Nachnamen, E-Mail-Adresse und Telefonnummer an.

Schritt 4 von 4

Bitte prüfen Sie Ihre Angaben

Bitte bestätigen Sie die Daten­schutzhinweise.

Vielen Dank für Ihre Anfrage.

Wir haben Ihre Angaben erhalten und melden uns persönlich bei Ihnen – in der Regel noch am selben Tag, spätestens am nächsten Werktag.

Direkt einen Termin buchen →

Betriebliche Werte prüfen

Sind Einrichtung, Waren und Technik heute noch passend versichert?

Wir schauen uns bestehende Verträge und die aktuellen Werte Ihres Betriebs an und besprechen anschließend, wo eine Anpassung wirklich sinnvoll sein kann.