direkt zum Seiteninhalt
Logo von Pro B Versicherungsmakler GmbH
Versicherungen für Zahnarztpraxen im Saarland
Zahnarzt­praxis · Gemeinschafts­praxis · Praxisübernahme

Versicherungen für Zahnarztpraxen im Saarland

Behandlung, hochwertige Medizintechnik, Praxisinventar, digitale Patientensysteme und Mitarbeiter greifen eng ineinander. Wir prüfen Berufs­haftpflicht, Sachwerte, Cyber, Praxis­ausfall und Mitarbeiterlösungen als Gesamtbild.

Google-Bewertung
4,9 aus 56 Google-Rezensionen
Erfahrung
15+Jahre als Ver­sicherungs­makler
Anfragedauer
4 Min.für die unverbindliche Anfrage
Standort
66117Büro in Saarbrücken – persönlich vor Ort

Auf einen Blick

Die wichtigsten Antworten zu Versicherungen für Zahnarztpraxen

Kurz und sachlich: Welche Verträge eine Zahnarzt­praxis üblicherweise braucht, warum Behandlungseinheiten eigene Regeln haben und wo die Berufs­haftpflicht endet.

Wer berät im Saarland Zahnarztpraxen zu Versicherungen?

Pro B Ver­sicherungs­makler GmbH in Saarbrücken (Behrener Straße 9) ist ein unabhängiger Ver­sicherungs­makler und vergleicht Versicherungen für Zahnarztpraxen von über 40 Versicherern.

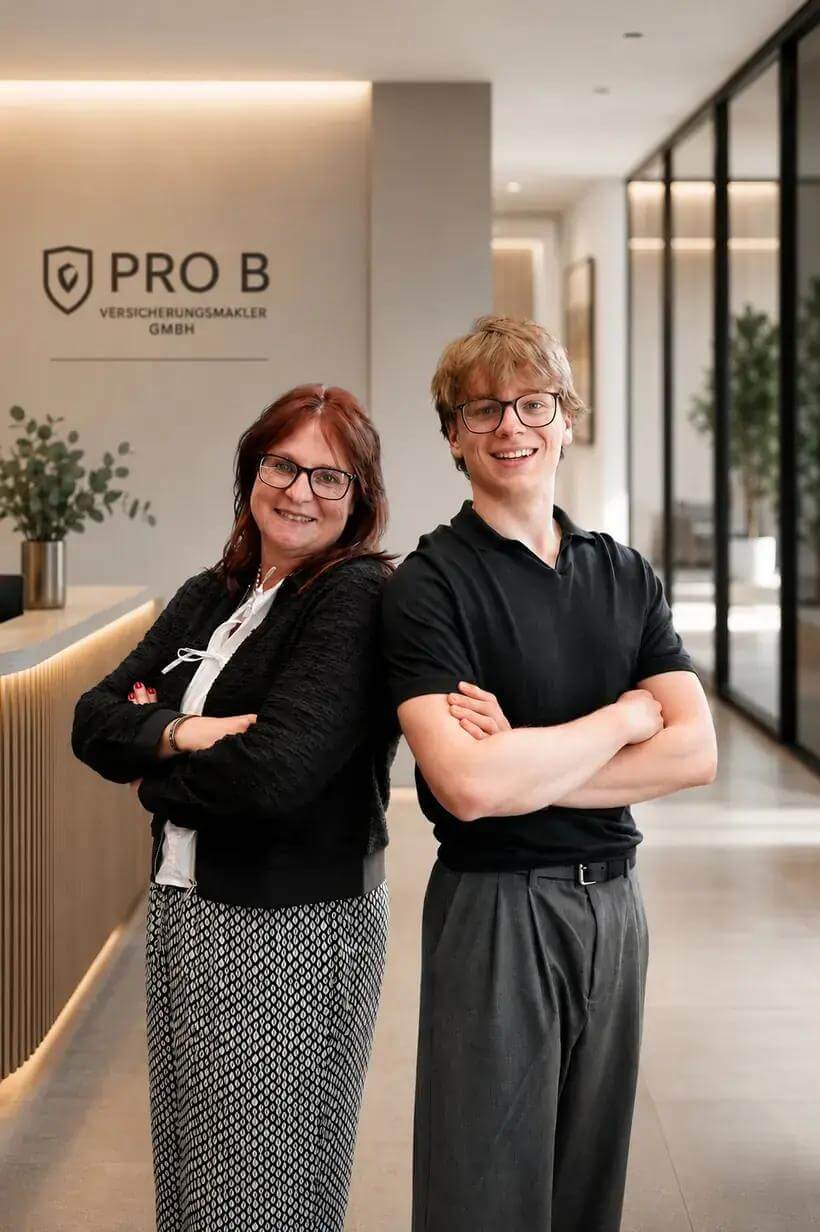
Wir prüfen bestehende Verträge auf Lücken und Doppelungen, stimmen die Bausteine aufeinander ab und sind im Schadenfall Ihr Ansprechpartner – kein Callcenter. Stefanie und Joris Hein beraten Unternehmen seit über 15 Jahren persönlich in Saarbrücken oder per Video, unterschrieben wird digital. Ein Beratungshonorar zahlen Sie nicht.
Welche Versicherungen braucht eine Zahnarzt­praxis?

Berufs­haftpflicht, Praxisinventar, Medizintechnik, Cyber und Betriebs­unterbrechung bilden den Kern.

Den Ausgangspunkt bildet die Berufs- beziehungsweise Betriebs­haftpflicht, weil sie Ansprüche aus der zahnärztlichen Behandlung und aus dem Praxis­betrieb abdeckt. Hinzu kommt die Praxisinventar­versicherung für Einrichtung, Instrumente und Vorräte. Wegen der hochwertigen Technik ist eine gesonderte Medizintechnik- oder Elektronik­versicherung für Behandlungseinheiten, Röntgen, DVT, Intraoralscanner und CAD/CAM-Geräte in der Regel der wirtschaftlich wichtigste Baustein. Weil eine Praxis ohne funktionierende Behandlungseinheit kaum arbeiten kann, gehört die Betriebs­unterbrechungs­versicherung dazu. Die Cyber­versicherung deckt Ausfälle und Datenvorfälle rund um Praxis­verwaltung und digitale Abformung ab. Je nach Praxis folgen Rechtsschutz, ein eigenes Praxislabor als Risiko sowie Mitarbeiter­leistungen für das Team.

Ist Medizintechnik über die Inventar­versicherung abgedeckt?

Nur teilweise. Für Geräteschäden braucht es eine eigene Medizintechnik­deckung.

Die Praxisinventar­versicherung deckt üblicherweise bestimmte Sachgefahren ab – etwa Feuer, Leitungswasser, Sturm und Hagel sowie Einbruchdiebstahl. Die typischen Geräteschäden fallen jedoch nicht darunter: Bedienfehler, innere Betriebsschäden, Kurzschluss und Überspannung, Bruch an beweglichen Teilen, Schäden an Turbinen und Handstücken. Dafür ist die Medizintechnik- beziehungsweise Elektronik­versicherung zuständig, die eher einer Allgefahren­deckung entspricht und auch Schäden ohne äußere Einwirkung erfassen kann. Gerade in der Zahnmedizin ist das entscheidend, weil eine einzelne Behandlungseinheit oder ein DVT schnell im fünf- bis sechsstelligen Bereich liegt. Wichtig ist außerdem die Versicherungssumme: Sie sollte den heutigen Wiederbeschaffungswert abbilden, nicht den längst abgeschriebenen Buchwert.

Warum muss die Berufs­haftpflicht nachgeführt werden?

Weil sie die versicherte Tätigkeit beschreibt – und die ändert sich mit dem Leistungs­spektrum.

Die Berufs­haftpflicht knüpft an eine im Vertrag beschriebene Tätigkeit an: Behandlungsschwerpunkte, eingesetzte Verfahren, angestellte Zahnärztinnen und Zahnärzte, ein eigenes Praxislabor, Implantologie, Kieferorthopädie oder Sedierungs­verfahren. Verändert sich davon etwas, ohne dass der Vertrag nachgeführt wird, entsteht eine Lücke genau dort, wo das neue Risiko liegt. Typische Auslöser sind die Aufnahme neuer Leistungen, die Anstellung weiterer Behandler, der Zusammenschluss zur Berufsausübungsgemeinschaft, eine Praxisübernahme oder ein Wechsel der Rechtsform. Auch die Deckungs­summe sollte im Blick bleiben, weil Per­sonenschäden im medizinischen Bereich erhebliche Größenordnungen erreichen können. Ein kurzer Abgleich einmal im Jahr genügt in der Regel, um solche Verschiebungen früh zu bemerken.

Braucht eine Zahnarzt­praxis eine Cyber­versicherung?

In der Regel ja. Praxis­verwaltung, digitale Abformung und Röntgenbilder machen den Ausfall empfindlich.

Zahnarztpraxen arbeiten mit besonders schützenswerten Daten und sind ohne Praxis­verwaltungssystem, digitale Röntgenbilder, Scans und Terminplanung kaum arbeitsfähig. Ein Verschlüsselungsangriff trifft deshalb nicht nur die IT, sondern unmittelbar den Behandlungs­betrieb. Eine Cyber­versicherung deckt je nach Vertrag die Wiederherstellung von Systemen und Daten, Kosten für IT-Forensik und Krisenkommunikation, Aufwendungen im Zusammenhang mit daten­schutzrechtlichen Meldepflichten sowie eine Betriebs­unterbrechung durch den IT-Ausfall. Häufig wird der Schutz an technische und organisatorische Mindestanforderungen geknüpft, etwa an Backups, Aktualisierungen und Zugriffsregelungen. Diese Obliegenheiten sollte man vor Abschluss kennen, weil ihre Einhaltung im Schadenfall geprüft wird.

Welche Daten gehören nicht in das Formular?

Keine Patientendaten, keine Befunde, keine Diagnosen. Praxisdaten genügen.

Für eine erste Einordnung brauchen wir keinerlei Gesundheitsdaten. Abgefragt werden Angaben zur Praxis – Behandlungsschwerpunkte, Standort, ungefähre Größe, Zahl der Behandler, bestehende Verträge – und das Anliegen, um das es geht. Patienten­bezogene Angaben, Befunde, Röntgenbilder oder Behandlungsdokumentation gehören ausdrücklich nicht in das Formular und sind für die Prüfung von Versicherungsverträgen auch nicht erforderlich. Sollte im weiteren Verlauf ein konkreter Schadenfall besprochen werden, klären wir vorab, welche Unterlagen der Versicherer tatsächlich benötigt und auf welchem Weg sie sicher übermittelt werden. Bis dahin genügt eine Beschreibung des Sachverhalts ohne personen­bezogene Details.

Wer steckt hinter Pro B?

Ein Ver­sicherungs­makler in Saarbrücken. Stefanie und Joris Hein betreuen persönlich, nicht per Callcenter.

Pro B ist ein Ver­sicherungs­makler mit Büro in der Behrener Straße 9 in 66117 Saarbrücken. Als Makler sind wir nicht an einen einzelnen Versicherer gebunden, sondern ver­gleichen Angebote verschiedener Gesellschaften. Stefanie Hein und Joris Hein betreuen die Betriebe persönlich – von der ersten Bestandsaufnahme über die Prüfung bestehender Verträge bis zur Begleitung im Schadenfall. Anfragen landen damit nicht in einem anonymen Callcenter, sondern bei festen Ansprechpartnern, die den Betrieb kennen. Nach einem Schaden zählt eine saubere Bestandsaufnahme: Wir unterstützen bei der Schadenmeldung, bei Unterlagen und Nachweisen und bei der Kommunikation mit dem Versicherer. Kontakt: 0681 410 96 434 oder kontakt@beamte-versicherung.de.

Typische Risikofelder

Die Zahnarzt­praxis als Gesamtbild betrachten

Berufs­haftpflicht

Behandlungs- und Beratungsfehler können Haftungsansprüche auslösen. Tätigkeitsumfang und Praxisstruktur sollten korrekt beschrieben sein.

Medizintechnik

Röntgen, Behandlungseinheiten, Sterilisation, Scanner oder CAD/CAM können hohe Einzelwerte und große Betriebsrelevanz haben.

Praxisinventar

Mobiliar, Instrumente, Vorräte, Empfang und weitere Sachwerte sollten zu heutigen Wiederbeschaffungswerten passen.

Praxis­ausfall

Ein größerer Sach- oder Technik­schaden kann Räume, Termine und Einnahmen gleichzeitig beeinträchtigen.

Cyber

Termin­verwaltung, Abrechnung, Röntgendaten, E-Mail und Praxissoftware sind geschäftskritisch.

Mitarbeiter

bAV und bKV können für Praxisteams interessant sein und die Arbeitgeberattraktivität unterstützen.

Saubere Abgrenzung

Berufs­haftpflicht und Praxis-Sachschutz erfüllen unterschiedliche Aufgaben.

Die Berufs­haftpflicht betrifft Haftungsansprüche aus der beruflichen Tätigkeit. Praxisinventar, Medizintechnik und Betriebs­unterbrechung schützen dagegen eigene Sachwerte beziehungsweise wirtschaftliche Folgen versicherter Schäden.

Wichtig: Bitte keine medizinischen oder rechtlichen Einzelfallbewertungen aus dieser Seite ableiten. Der konkrete Schutz hängt von Tätigkeit und Versicherungsbedingungen ab.
Praxisbeispiel

Eine zentrale Behandlungseinheit fällt nach einem Schaden aus.

Neben Reparatur- oder Ersatzkosten kann wichtig sein, ob Behandlungsräume vorübergehend nicht nutzbar sind und welche wirtschaftlichen Folgen daraus entstehen.

UrsacheWelche Schadenursache liegt vor?
TechnikWelches Gerät oder welcher Raum ist betroffen?
AusfallWelche Termine oder Behandlungen fallen aus?
DeckungWelche Sach-, Elektronik- oder Unterbrechungsbausteine sind vereinbart?
Vertragscheck

Passt der Schutz noch zur heutigen Praxis?

Praxisübernahme, Umbau, neue Technik und mehr Mitarbeiter können ältere Verträge überholen.

  • Sind alle zahnärztlichen Tätigkeiten und Behandler korrekt beschrieben?
  • Passen Inventar- und Technikwerte noch?
  • Wie lange würde ein größerer Ausfall wirtschaftlich wirken?
  • Sind Praxissoftware und Cyberrisiken berücksichtigt?
  • Sind Mitarbeiterlösungen noch passend?

Vertrauen im Alltag

Was Kundinnen und Kunden über Pro B sagen

Keine erfundenen Sterne: Die Bewertungen stammen aus dem öffentlichen Google-Unternehmensprofil und sind dort vollständig einsehbar.

4,9 ★★★★★ aus 56 Google-Rezensionen

Bewertungen aus dem Google-Unternehmensprofil der Pro B Ver­sicherungs­makler GmbH, abgerufen am 10. August 2026. Die Rezensionen werden von Google nicht auf Echtheit geprüft. Wir wählen weder aus noch bezahlen wir für Bewertungen – über den Link sehen Sie alle im Original.

★★★★★
Hier steht nicht der Verkauf, sondern der Kunde im Fokus: ich werde offen darüber informiert, ob ein Wechsel sinnvoll ist oder ein Altvertrag die besseren Konditionen bietet.
Anne-Sophie Seiler · Google-Rezension, Juni 2026
★★★★★
Unsere alten Verträge wurden alle geprüft und zu unseren Gunsten optimiert. […] Absolut empfehlenswert!
Sabine Franz · Google-Rezension, 2022
★★★★★
Sehr kompetente Beratung und schnelle, unkomplizierte Kommunikation. Die Angebote waren immer direkt auf die von mir gewünschten Aspekte angepasst.
Daniel Müller · Google-Rezension, 2025
Stefanie Hein und Joris Hein von Pro B im Büro in Saarbrücken – persönliche Ansprechpartner für Versicherungen für Zahnarztpraxen
Persönliche Betreuung

Praxis­versicherungen persönlich betreut

Stefanie Hein und Joris Hein begleiten die Betreuung persönlich – von der Bestandsaufnahme über Vertragsänderungen bis hin zu versicherungsseitigen Fragen im Schadenfall.

Häufige Fragen

Fragen zur Zahnarzt­praxis

Welche Versicherungen braucht eine Zahnarzt­praxis?
Häufig besonders wichtig sind Berufs­haftpflicht, Praxisinventar, Medizintechnik, Cyber und eine passende Absicherung gegen Betriebs­unterbrechung.
Ist Medizintechnik automatisch über die Inhalts­versicherung abgesichert?
Nicht jeder technische Eigenschaden ist automatisch über eine klassische Inhalts­versicherung versichert. Hochwertige Geräte sollten separat geprüft werden.
Braucht eine Zahnarzt­praxis Cyber­versicherung?
Wenn Praxissoftware, Termin­verwaltung, Röntgendaten, Abrechnung oder E-Mail wesentlich sind, sollte das Cyberrisiko regelmäßig geprüft werden.
Welche Daten sollte ich nicht im Formular senden?
Bitte keine Patientennamen, Gesundheitsdaten, Röntgenbilder, Diagnosen, Zugangsdaten oder vertraulichen Schadenunterlagen übermitteln.
Unverbindliche Anfrage

Wobei dürfen wir Ihre Zahnarzt­praxis unterstützen?

Bitte keine Patientennamen, Gesundheitsdaten, Röntgenbilder, Diagnosen, Zugangsdaten oder vertraulichen Schadenunterlagen übermitteln.

  • Unverbindlich
  • Kostenfrei
  • Keine Kündigungspflicht
  • Keine Patienten- oder Gesundheitsdaten
  • Antwort von echten Ansprechpartnern

Was möchten Sie besprechen?

Bitte wählen Sie ein Anliegen aus.

Welche Bereiche sind relevant?

Bitte wählen Sie mindestens einen Bereich.

Ein paar Angaben zur Praxis

Bitte geben Sie Vor- und Nachnamen, E-Mail-Adresse und Telefonnummer an.

Bitte prüfen Sie Ihre Angaben

Bitte bestätigen Sie den Datenschutz.

Vielen Dank für Ihre Anfrage.

Wir melden uns persönlich bei Ihnen – in der Regel noch am selben Tag, spätestens am nächsten Werktag.

Direkt einen Termin buchen →