Kfz-Versicherung wechseln? Stichtag 30. November – wir vergleichen kostenlos.Wechsel-Check starten →
Rechner und Anfrageformular brauchen JavaScript. In Ihrem Browser ist es deaktiviert oder wird durch die Cookie-Einstellungen blockiert. Alle Informationen auf dieser Seite können Sie trotzdem vollständig lesen. Für eine persönliche Einschätzung erreichen Sie uns unter 0681 410 96 434 oder über die Online-Terminvereinbarung.
Altersvorsorge · Fondspolice · Rentenphase
Fondsgebundene Rentenversicherung in Saarbrücken – wie viel Garantie ist sinnvoll?
Bei der Fondspolice liegt Ihr Geld in Fonds, nicht im Sicherungsvermögen des Versicherers. Zwei Stellschrauben entscheiden über das Ergebnis: wie hoch die Beitragsgarantie ausfällt – denn jeder Prozentpunkt Garantie geht von der Renditechance ab – und ob der Rentenfaktor garantiert ist, der Ihr Kapital später in eine monatliche Rente umrechnet.
Unabhängiger MarktvergleichVergleich nach EffektivkostenPersönlich in SaarbrückenDigital deutschlandweit
Wer berät in Saarbrücken zur fondsgebundenen Rentenversicherung?
Pro B Versicherungsmakler GmbH in Saarbrücken (Behrener Straße 9) ist ein unabhängiger Versicherungsmakler und vergleicht fondsgebundene Rentenversicherungen aller Anbieter, die ein Makler am freien Markt vermitteln darf – nach Kosten, Förderung und Flexibilität.
Effektivkosten und garantierter Rentenfaktor im direkten Vergleich.
Alte Fondspolicen kündigen wir nicht vorschnell, sondern prüfen bessere Wege im Vertrag.
Bestehende Verträge prüfen wir mit, bevor etwas Neues dazukommt.
Neu ab 2027: das Altersvorsorgedepot mit bis zu 540 € Zulage im Jahr, dazu bis zu 300 € je Kind – Förderung berechnen und auf die Warteliste.
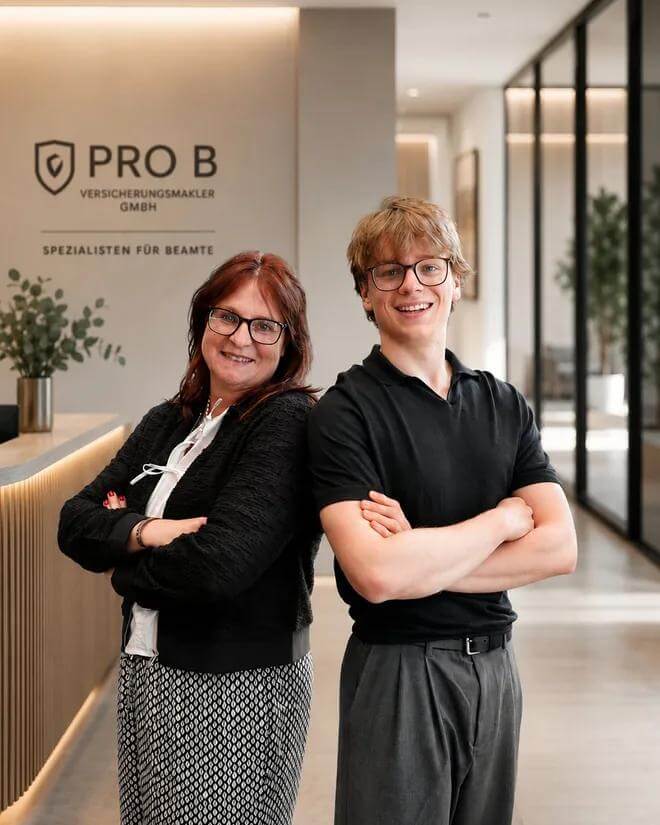
Stefanie und Joris Hein beraten persönlich vor Ort, per Telefon oder Video, unterschrieben wird digital. Für Sie ist die Beratung kostenfrei.
Kurz erklärt
Was eine Fondspolice von anderen Verträgen unterscheidet
Direkte Antwort
Bei einer fondsgebundenen Rentenversicherung fließen Ihre Beiträge nach Abzug der Kosten in Investmentfonds. Das Anlagerisiko tragen Sie, dafür ist die Renditechance nicht durch einen Garantiezins gedeckelt. Zum Rentenbeginn können Sie zwischen einer lebenslangen Rente und der Kapitalauszahlung wählen; welche Rente Sie erhalten, bestimmt der Rentenfaktor.
Der eigentliche Unterschied zum Fondssparen im Depot liegt im steuerlichen Rahmen. Innerhalb der Police können Sie Fonds wechseln, ohne dass dabei Steuern anfallen – im Depot wäre jede Umschichtung ein steuerpflichtiger Verkauf. Bei Auszahlung als Kapital nach mindestens zwölf Jahren Laufzeit und frühestens ab dem 62. Lebensjahr wird nur die Hälfte des Ertrags mit dem persönlichen Steuersatz angesetzt; bei lebenslanger Verrentung ist nur der Ertragsanteil steuerpflichtig. Dieser Vorteil muss allerdings die höheren Kosten des Mantels erst einmal aufwiegen.
0 bis 100 %Übliche Stufen der Beitragsgarantie zum Rentenbeginn
SteuerfreiFondswechsel innerhalb der Police lösen keine Steuer aus
12 Jahre / 62Voraussetzungen für die hälftige Besteuerung des Ertrags
ErtragsanteilBei lebenslanger Rente ist nur ein Teil der Rente steuerpflichtig
Bestehende Police prüfen lassen
Schicken Sie uns Ihre Standmitteilung. Wir sagen Ihnen, wie hoch die Effektivkosten sind und ob der Rentenfaktor garantiert ist.
Je mehr Garantie, desto größer der Teil, den der Versicherer sicher anlegen muss – und desto kleiner der Teil, der in Aktienfonds arbeiten kann. Über dreißig Jahre kostet eine hohe Garantie erheblich Rendite. Über kurze Laufzeiten sieht die Rechnung anders aus.
2
Garantierter Rentenfaktor
Nur ein garantierter Rentenfaktor ist eine Zusage. Unverbindlich kalkulierte Werte in der Modellrechnung können bis zum Rentenbeginn gesenkt werden. Die Differenz macht über zwanzig Rentenjahre einen fünfstelligen Betrag aus.
3
Effektivkosten
Sie fassen alle Kosten der Police und der Fonds in einem Wert zusammen und stehen im Produktinformationsblatt. Nur damit lassen sich Angebote fair vergleichen – nicht über die Modellrechnung, die jeder Anbieter mit eigenen Annahmen füttert.
4
Fondsauswahl und Wechsel
Wie viele Fonds stehen zur Wahl, sind kostengünstige Indexfonds darunter, und wie oft dürfen Sie im Jahr kostenfrei wechseln? Wer sich über dreißig Jahre nicht auf einen Anbieterfonds festlegen möchte, achtet auf eine breite und offene Auswahl.
!
Flexibilität im Vertrag
Beitragspause, Zuzahlung, Teilentnahme, Verschiebung des Rentenbeginns: Über dreißig Jahre ändert sich das Leben mehrfach. Ein Vertrag, der das nicht mitmacht, wird irgendwann gekündigt – und dann wird aus einem Vorsorgeplan ein Verlust.
Modellrechnungen sagen wenig, weil jeder Anbieter mit eigenen Annahmen rechnet. Stefanie Hein und Joris Hein stellen stattdessen die Werte nebeneinander, die vergleichbar sind: Effektivkosten, garantierter Rentenfaktor, Garantieniveau, Fondsauswahl und die Regeln für Zuzahlung und Entnahme. Danach ist die Entscheidung meist einfach.
Vergleich nach Effektivkosten statt nach Musterdepot
Prüfung, ob der Rentenfaktor tatsächlich garantiert ist
Einordnung, welches Garantieniveau zu Ihrer Laufzeit passt
Analyse bestehender Policen anhand der Standmitteilung
Top Erreichbarkeit, schnelle Umsetzung und eine Beratung, der man vertrauen kann. Hier steht nicht der Verkauf, sondern der Kunde im Fokus: ich werde offen darüber informiert, ob ein Wechsel sinnvoll ist oder ein Altvertrag die besseren Konditionen bietet.
Anne-Sophie S.Google-Rezension★★★★★
Top Beratung, vielen Dank! Ich habe mich von ersten Moment an super aufgehoben gefühlt. Die Beratung war professionell und alle Fragen wurden verständlich geklärt. Klare Weiterempfehlung!
Maria B.Google-Rezension★★★★★
Seit 2014 werde ich von Frau Hein in Versicherungsfragen betreut und ich bin vom Service begeistert. Frau Hein ist auch proaktiv und überprüft von sich aus bestehende Verträge, ob diese nicht noch zu verbessern wären. Empfohlen ohne jede Einschränkung!
Unser Büro liegt in der Behrener Straße 9 in 66117 Saarbrücken. Wir beraten Angestellte, Beamtinnen und Beamte sowie Selbstständige aus dem Regionalverband und dem gesamten Saarland – vor Ort oder per Video. Bestehende Verträge sehen wir uns anhand der Standmitteilung an, auch wenn sie ursprünglich woanders abgeschlossen wurden.
Was ist der Unterschied zur klassischen Rentenversicherung?
Die klassische Rentenversicherung legt Ihr Geld im Sicherungsvermögen des Versicherers an und sagt einen Garantiezins zu. Sicherheit steht dort über allem, die Renditeerwartung ist entsprechend niedrig. Bei der fondsgebundenen Variante fließen die Beiträge in Investmentfonds: mehr Chance, dafür Wertschwankungen und – je nach Vereinbarung – nur eine teilweise Beitragsgarantie.
Wie viel Beitragsgarantie sollte ich wählen?
Das hängt vor allem an der Laufzeit. Jeder Prozentpunkt Garantie zwingt den Versicherer, einen größeren Teil sicher anzulegen – dieser Teil erwirtschaftet kaum etwas. Über zwanzig oder dreißig Jahre kostet eine hohe Garantie deshalb spürbar Rendite, während die Schwankungen sich in dieser Zeit ohnehin ausgleichen können. Bei kurzen Restlaufzeiten dreht sich das Bild. Wir rechnen Ihnen beide Varianten mit denselben Annahmen vor.
Was genau sagt der Rentenfaktor aus?
Er gibt an, wie viel monatliche Rente Sie je 10.000 Euro Vertragsguthaben erhalten. Aus 100.000 Euro Kapital werden bei einem Rentenfaktor von 25 also 250 Euro Rente im Monat. Entscheidend ist, ob dieser Faktor garantiert oder nur unverbindlich kalkuliert ist – im zweiten Fall darf der Versicherer ihn bis zum Rentenbeginn absenken.
Wie wird die Auszahlung besteuert?
Bei Kapitalauszahlung gilt: Lief der Vertrag mindestens zwölf Jahre und erfolgt die Auszahlung frühestens ab dem 62. Lebensjahr, wird nur die Hälfte des Ertrags mit Ihrem persönlichen Steuersatz angesetzt; bei Fondspolicen mit hohem Aktienanteil kommt zusätzlich eine Teilfreistellung hinzu. Wählen Sie stattdessen die lebenslange Rente, ist nur der Ertragsanteil steuerpflichtig – er richtet sich nach Ihrem Alter bei Rentenbeginn. Für Ihre konkrete Situation ist der steuerliche Rat Ihres Steuerberaters maßgeblich.
Kann ich die Fonds später wechseln?
Ja, und das ist einer der Vorzüge des Versicherungsmantels. Die meisten Anbieter erlauben mehrere kostenfreie Wechsel pro Jahr, sowohl für das vorhandene Guthaben als auch für die künftigen Beiträge. Anders als im Depot löst der Wechsel keine Steuer aus. Wie groß die Fondsauswahl ist und ob günstige Indexfonds dabei sind, unterscheidet sich zwischen den Anbietern deutlich.
Was passiert, wenn ich die Beiträge nicht mehr zahlen kann?
Gute Verträge lassen sich beitragsfrei stellen: Das vorhandene Guthaben bleibt investiert, es fließen nur keine neuen Beiträge mehr. Auch eine befristete Beitragspause oder eine Herabsetzung ist meist möglich. Eine Kündigung ist dagegen fast immer die teuerste Lösung, weil die Abschlusskosten bereits verrechnet sind. Bevor Sie kündigen, sollten Sie mit uns über die Alternativen sprechen.
Unverbindliche Anfrage
Wobei dürfen wir Sie unterstützen?
In vier kurzen Schritten. Bitte senden Sie keine Kontoauszüge oder vollständigen Vertragsunterlagen über dieses Formular.
Vielen Dank für Ihre Anfrage.
Wir melden uns persönlich bei Ihnen – in der Regel noch am selben Tag, spätestens am nächsten Werktag. Wenn es schneller gehen soll, erreichen Sie uns unter 0681 410 96 434.