Erst anonym anfragen
Wir schicken Ihre Gesundheitsangaben ohne Namen an mehrere Versicherer. So sehen Sie vorher, wer wie annimmt – und eine Ablehnung landet nicht in Ihren Akten.

Psychotherapie · BU abgelehnt · BU zu teuer · Bau · Pflege · Heilberufe
Nach einer Psychotherapie, wegen Burnout oder Rücken wird ein BU-Antrag oft zurückgestellt, nur mit Ausschluss angeboten oder abgelehnt. Das ist nicht das Ende: Wir fragen anonym bei vielen Versicherern an, prüfen BU-Angebote mit Ausschluss und vergleichen günstige Grundfähigkeitsversicherungen für den körperlichen Schutz, auch mit Spezialschutz für Heilberufe.
Was trifft auf Sie zu?
Kostenlos und anonym prüfen lassen. Lieber reden? 0681 410 96 434 oder Termin buchen
Pro B Versicherungsmakler GmbH in Saarbrücken (Behrener Straße 9) ist ein unabhängiger Versicherungsmakler mit Schwerpunkt Arbeitskraftabsicherung. Wir betreuen über 100 Verträge zur Berufs- und Dienstunfähigkeit, suchen auch nach einer Psychotherapie oder einer BU-Ablehnung den passenden Schutz und vergleichen BU-, Grundfähigkeits- und weitere Tarife aller Anbieter, die ein Makler am freien Markt vermitteln darf.
Stefanie und Joris Hein beraten persönlich vor Ort, per Telefon oder Video, unterschrieben wird digital. Für Sie ist die Beratung kostenfrei.
BU trotz Psychotherapie oder Vorerkrankung
Psychotherapie, Burnout, Rücken oder eine alte Verletzung: Fast jeder hat eine Vorgeschichte. Eine Ablehnung beim ersten Versicherer heißt nicht, dass Sie nicht versicherbar sind – die Versicherer bewerten dieselbe Vorgeschichte sehr unterschiedlich.
Wir schicken Ihre Gesundheitsangaben ohne Namen an mehrere Versicherer. So sehen Sie vorher, wer wie annimmt – und eine Ablehnung landet nicht in Ihren Akten.
Nach einer Psychotherapie bieten viele Versicherer eine BU an, bei der psychische Erkrankungen ausgeschlossen sind oder ein Zuschlag gilt. Körperliche Ursachen wie Rücken, Unfall oder Krebs bleiben versichert.
Versicherer fragen Behandlungen nur für eine bestimmte Zeit ab: ambulant oft drei bis fünf Jahre, Psychotherapie und Klinik teils bis zu zehn Jahre. Läuft die Therapie noch, wird der Antrag meist zurückgestellt.
Die Grundfähigkeitsversicherung fragt oft weniger Gesundheitsdaten ab und ist in körperlichen Berufen deutlich günstiger. Sie zahlt eine Rente, wenn Sie z. B. einen Arm nicht mehr heben, eine Hand nicht mehr richtig nutzen, nicht mehr länger stehen oder keine Treppe mehr steigen können.
Rücken, Gelenke, Unfall, Krebsfolgen: Auch nach einer Psychotherapie bleiben die körperlichen Risiken. Genau die sichert die Grundfähigkeit ab. Von teuren Psyche-Bausteinen raten wir meist ab – sie kosten viel und leisten nur in schweren Fällen.
Für Ärztinnen, Ärzte, Pflege und Praxisteams gibt es Spezialbausteine, zum Beispiel bei PLAN D der Dortmunder: Dort kann es schon reichen, dass Sie keine Handschuhe mehr anziehen oder keine Spritze mehr aufziehen können. Maßgeblich sind die Versicherungsbedingungen.
So viel kostet eine Rente von 1.500 € im Monat bis 67, berechnet für einen 22-Jährigen, jeweils das günstigste Angebot aus unserem Vergleich:
| Beruf | BU | Grundfähigkeit | Ersparnis |
|---|---|---|---|
| Altenpfleger | 151,37 € | 38,49 € | 112,88 € |
| Bauhandwerk | 156,29 € | 41,02 € | 115,27 € |
Das sind rund 1.350 bis 1.380 € weniger im Jahr – für viele der Unterschied zwischen gar keinem Schutz und einem guten.
Monatliche Zahlbeiträge mit Überschussverrechnung (nicht garantiert), Stand November 2026. Mann, 22 Jahre, Nichtraucher, Vollzeit, Beginn 01.12.2026. Bauhandwerk: BU berechnet für Maurer, Grundfähigkeit für Fliesenleger. Grundfähigkeit im Basisschutz; Heben, Tragen und Knien sind bei diesen Tarifen als Zusatzbaustein gegen Aufpreis versicherbar – das rechnen wir mit Ihnen durch. Ihr Beitrag hängt von Alter, Beruf, Gesundheit und Rente ab.
Was Kundinnen und Kunden sagen
Ich bin im Rahmen meines Referendariates vor über 10 Jahren an Frau Hein „geraten“ und fühle mich seither gut beraten und informiert. Man fühlt sich mit seinen versicherungstechnischen Bedürfnissen ernst genommen und nicht genötigt irgendwelche Verträge abzuschließen, die man nicht möchte oder braucht.
Da mein vorheriger Versicherungsmakler für mich leider nicht mehr erreichbar war konnte ich hier schnell und umkompliziert meine BU Nachversicherung abschließen. Danke für die schnelle und kompetente Unterstützung.
Eine super kompetente Beratung. Schnelle Abwicklung in allen Belangen. Unsere alten Verträge wurden alle geprüft und zu unseren Gunsten optimiert. Absolut empfehlenswert!
Wörtlich aus dem Google-Unternehmensprofil, gekürzt an Satzgrenzen.
Unverbindliche Anfrage
In vier kurzen Schritten. Bitte keine Diagnosen, Arztberichte, Medikamentenlisten oder Gesundheitsunterlagen übermitteln.
Wir melden uns persönlich bei Ihnen – in der Regel noch am selben Tag, spätestens am nächsten Werktag. Wenn es schneller gehen soll, erreichen Sie uns unter 0681 410 96 434.
Kurz erklärt
Die Grundfähigkeitsversicherung zahlt eine vereinbarte monatliche Rente, wenn Sie eine im Vertrag genau beschriebene Grundfähigkeit voraussichtlich dauerhaft – meist für mindestens zwölf Monate – verlieren. Versichert sind je nach Tarif zwischen etwa zehn und dreißig Fähigkeiten, darunter Gehen, Stehen, Treppensteigen, Knien, Heben und Tragen, Hände gebrauchen, Sehen, Hören, Sprechen und Autofahren.
Anders als bei der Berufsunfähigkeitsversicherung wird nicht geprüft, ob Sie Ihren Beruf noch ausüben können. Das macht den Leistungsfall einfacher nachweisbar und den Beitrag günstiger, besonders in körperlichen Berufen. Der Preis dafür: Erkrankungen, die keine der definierten Fähigkeiten betreffen, lösen keine Leistung aus. Psychische Erkrankungen sind nicht versichert – dafür ist der Schutz deutlich günstiger und oft leichter zu bekommen.
Kostenloser Check
Wählen Sie Ihr Tätigkeitsfeld. Der Check hebt hervor, welche Grundfähigkeiten in Ihrem Alltag am stärksten gebraucht werden – und die sollten im Tarif zwingend enthalten sein.
In körperlichen Berufen sind Heben und Tragen, Knien, Hände gebrauchen und Arme bewegen die kritischen Fähigkeiten.
Orientierung, keine Beratung im Sinne des VVG und kein Angebot. Welche Fähigkeiten ein konkreter Tarif enthält und wie sie im Bedingungswerk definiert sind, unterscheidet sich erheblich – genau darauf kommt es im Leistungsfall an.
Worauf es ankommt
Je mehr definierte Fähigkeiten enthalten sind, desto größer die Chance, dass Ihr Fall abgedeckt ist. Die Bandbreite reicht von rund zehn bis über dreißig.
Entscheidend ist die genaue Formulierung: Wie viele Meter zählen beim Gehen, wie viel Kilogramm beim Heben? Zwei Tarife mit derselben Fähigkeit können völlig unterschiedlich leisten.
Manche Tarife verneinen den Fähigkeitsverlust, sobald ein Hilfsmittel den Ausgleich schafft. Bessere Bedingungen stellen auf die Fähigkeit ohne Hilfsmittel ab.
Gute Tarife leisten zusätzlich bei Pflegebedürftigkeit ab einem definierten Pflegegrad und bei schweren neurologischen Erkrankungen.
Wie bei der BU sollte sich die Rente bei Heirat, Geburt oder Gehaltssprung ohne erneute Gesundheitsprüfung erhöhen lassen.
Psychische Erkrankungen sind der häufigste Grund für Berufsunfähigkeit – in der Grundfähigkeitsversicherung nicht versichert. Wer eine BU bekommen kann, auch mit Ausschluss, sollte das zuerst prüfen.
Fachbegriffe
Pro B Versicherungsmakler
Die Grundfähigkeitsversicherung ist eine gute Lösung – aber selten die erste Wahl. Stefanie Hein und Joris Hein klären zuerst, ob eine Berufsunfähigkeitsversicherung erreichbar und bezahlbar ist. Erst wenn das nicht der Fall ist, vergleichen wir Grundfähigkeitstarife im Detail: Anzahl der Fähigkeiten, Definitionen und Hilfsmittelklauseln.
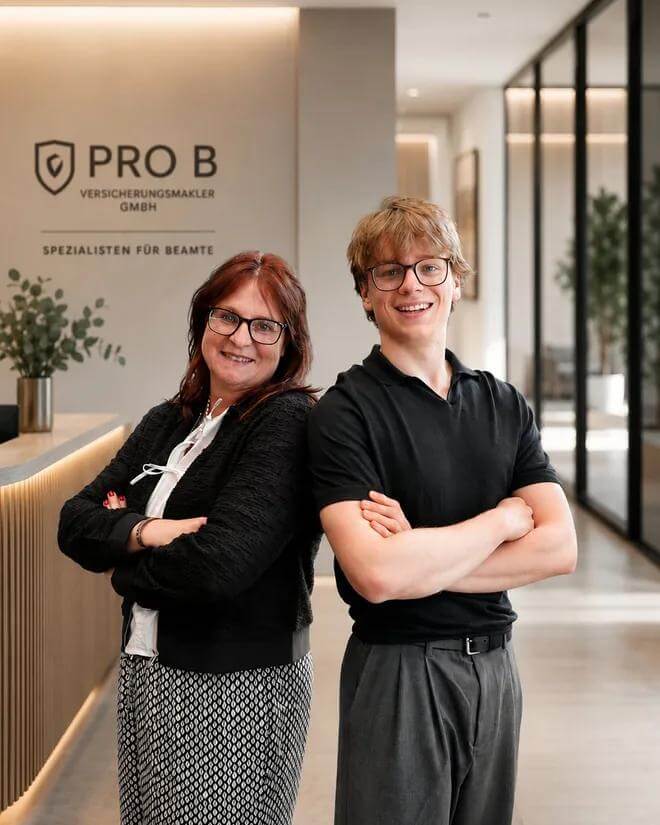
Beratung im Saarland
Unser Büro liegt in der Behrener Straße 9 in 66117 Saarbrücken. Gerade im Saarland mit seiner starken Handwerks-, Industrie- und Pflegeprägung ist die Grundfähigkeitsversicherung häufig die realistischere Lösung: In diesen Berufen ist eine Berufsunfähigkeitsversicherung teuer und die Annahme nicht immer selbstverständlich. Wir vergleichen beides und sagen, was in Ihrem Fall trägt.
Passende Themen
Wir prüfen Ihre Angaben, ordnen sie ein und melden uns in der Regel noch am selben Tag, spätestens am nächsten Werktag. Ohne Verpflichtung.
Häufige Fragen
Oft ja. Läuft die Therapie noch, stellen viele Versicherer den Antrag zurück. Ist sie abgeschlossen, kommt es auf Anlass, Dauer und den Abstand zum Antrag an: Möglich sind eine normale Annahme, ein Zuschlag, ein Ausschluss psychischer Erkrankungen oder eine Ablehnung. Wir klären das vorher anonym bei mehreren Versicherern.
Eine Ablehnung bei einem Versicherer heißt nicht, dass alle ablehnen. Wir fragen anonym bei anderen Versicherern an und prüfen Alternativen: eine BU mit Ausschluss, eine Grundfähigkeitsversicherung für den körperlichen Schutz oder eine Kombination. Die frühere Ablehnung müssen Sie bei neuen Anträgen angeben.
Das hängt davon ab, wie lange die Behandlung zurückliegt und ob Sie seitdem beschwerdefrei sind. Häufig ist eine BU mit Ausschluss psychischer Erkrankungen möglich, die körperliche Ursachen voll absichert. Alternativ kommt eine Grundfähigkeitsversicherung infrage.
Ja, wenn sie im abgefragten Zeitraum liegt. Wer sie verschweigt, riskiert, dass der Versicherer später vom Vertrag zurücktritt oder nicht leistet. Welcher Zeitraum gilt, steht in den Gesundheitsfragen des jeweiligen Versicherers.
Eine feste Wartezeit gibt es nicht. Ambulante Behandlungen fragen viele Versicherer drei bis fünf Jahre ab, Psychotherapie und Klinikaufenthalte teils bis zu zehn Jahre. Liegt die Therapie außerhalb dieses Zeitraums, spielt sie für diesen Antrag keine Rolle.
In körperlichen Berufen etwa ein Viertel. Unser Vergleich vom November 2026 für 1.500 Euro Rente bis 67, 22 Jahre: Altenpfleger BU ab 151,37 Euro, Grundfähigkeit ab 38,49 Euro im Monat. Bauhandwerk BU ab 156,29 Euro, Grundfähigkeit ab 41,02 Euro. Das sind über 110 Euro weniger im Monat. Heben, Tragen und Knien kosten in diesen Tarifen als Baustein extra.
Ja. Einige Grundfähigkeitstarife haben Spezialbausteine für Heilberufe, zum Beispiel PLAN D der Dortmunder. Dort kann eine Leistung schon fällig werden, wenn Sie keine Handschuhe mehr anziehen oder keine Spritze mehr aufziehen können. Welche Tätigkeiten genau zählen, regeln die Bedingungen.
Die Berufsunfähigkeitsversicherung leistet, wenn Sie Ihren zuletzt ausgeübten Beruf zu weniger als 50 % ausüben können – unabhängig von der Ursache. Die Grundfähigkeitsversicherung stellt dagegen allein auf den Verlust definierter körperlicher Fähigkeiten ab; der Beruf wird nicht geprüft. Das macht den Leistungsfall leichter nachweisbar, lässt aber Erkrankungen außen vor, die keine dieser Fähigkeiten betreffen.
Vor allem für Menschen in körperlichen Berufen – Handwerk, Bau, Pflege, Logistik – bei denen eine Berufsunfähigkeitsversicherung sehr teuer wird. Ebenso für Personen mit Vorerkrankungen, die für eine BU zu Ausschlüssen oder einer Ablehnung führen würden. Für Bürotätigkeiten ohne gesundheitliche Vorbelastung ist meist die BU die bessere Wahl.
Nein. Die Grundfähigkeit sichert körperliche Fähigkeiten ab, psychische Erkrankungen sind nicht versichert. Zusatzbausteine für die Psyche gibt es zwar, sie sind aber im Verhältnis zur Leistung sehr teuer und zahlen nur in schweren Fällen – wir raten in der Regel davon ab. Ihre Stärke ist der günstige körperliche Schutz, gerade wenn eine BU nicht oder nur mit Ausschluss möglich ist.
Wichtiger als die reine Anzahl ist, welche Fähigkeiten enthalten sind und wie sie definiert werden. Ein Tarif mit zwölf präzise und großzügig formulierten Fähigkeiten kann besser sein als einer mit dreißig eng gefassten. Entscheidend sind die Schwellenwerte: wie viele Meter beim Gehen, wie viele Kilogramm beim Heben.
Wie bei der Berufsunfähigkeitsversicherung orientiert sie sich am Nettoeinkommen; rund 80 % sind ein guter Richtwert. Auch hier gelten Annahmegrenzen der Versicherer, die sich am Bruttoeinkommen orientieren. Mit dem Rechner auf unserer BU-Seite erhalten Sie einen Startwert, der sich übertragen lässt.
Häufiger als eine Berufsunfähigkeitsversicherung, weil das versicherte Risiko enger gefasst ist. Eine Garantie gibt es nicht – auch hier entscheidet die Gesundheitsprüfung. Wir klären sensible Fälle vorab über eine anonyme Risikovoranfrage bei mehreren Versicherern.
Bitte nicht. Senden Sie über das Erstkontaktformular keine Diagnosen, Arztberichte oder Medikamentenlisten. Diese Angaben besprechen wir auf einem gesicherten Weg, sobald der Kontakt steht.