direkt zum Seiteninhalt
Logo von Pro B Versicherungsmakler GmbH
Gewerbeversicherung Saarbrücken – persönlich geprüft

Gewerbe­versicherungen in Saarbrücken

Gewerbe­versicherungen in Saarbrücken – Unternehmen persönlich absichern

Wir prüfen bestehende Versicherungen, ordnen betriebliche Risiken ein und ver­gleichen passende Lösungen verschiedener Versicherer – persönlich in Saarbrücken und digital darüber hinaus.

Google-Bewertung
4,9 aus 56 Google-Rezensionen
Erfahrung
15+Jahre als Ver­sicherungs­makler
Anfragedauer
5 Min.für die unverbindliche Anfrage
Standort
66117Büro in Saarbrücken – persönlich vor Ort
Unabhängiger Versicherungsvergleich
Persönlich in Saarbrücken
Betreuung nach Vertragsabschluss
Unterstützung im Schadenfall
Bestehende Verträge im Blick

Auf einen Blick

Die wichtigsten Antworten zur Gewerbe­versicherung in Saarbrücken

Kurz und sachlich zusammengefasst: Was eine Gewerbe­versicherung abdeckt, wovon die Kosten abhängen und wie eine Prüfung bei Pro B abläuft.

Welcher Ver­sicherungs­makler in Saarbrücken berät Unternehmen?

Pro B Ver­sicherungs­makler GmbH in Saarbrücken (Behrener Straße 9) ist ein unabhängiger Ver­sicherungs­makler und vergleicht Gewerbeversicherungen aller Sparten von über 40 Versicherern.

Wir prüfen bestehende Verträge auf Lücken und Doppelungen, stimmen die Bausteine aufeinander ab und sind im Schadenfall Ihr Ansprechpartner – kein Callcenter. Stefanie und Joris Hein beraten Unternehmen seit über 15 Jahren persönlich in Saarbrücken oder per Video, unterschrieben wird digital. Ein Beratungshonorar zahlen Sie nicht.

Was ist eine Gewerbe­versicherung?

Kein einzelner Vertrag, sondern mehrere Bausteine. Welche Sie davon wirklich brauchen, hängt allein von Ihrem Betrieb ab.

Gewerbe­versicherung ist der Sammelbegriff für alle Versicherungen, die betriebliche Risiken eines Unternehmens absichern. Es handelt sich also nicht um einen einzelnen Vertrag, sondern um mehrere Bausteine, die zusammen den Betrieb schützen. Zu den gebräuchlichsten zählen die Betriebs­haftpflicht­versicherung für Schadenersatzansprüche Dritter, die Inhalts­versicherung für Einrichtung, Waren und Technik, die Betriebs­unterbrechungs­versicherung für wirtschaftliche Folgeschäden, der Firmenrechts­schutz, die Cyber­versicherung, die Vermögens­schaden­haftpflicht sowie Kfz- und Fuhrpark­versicherungen. Für Betriebe mit eigener Immobilie kommt eine gewerbliche Gebäude­versicherung hinzu, für Arbeitgeber die betriebliche Alters­vorsorge. Welche dieser Bausteine tatsächlich sinnvoll sind, hängt von der Tätigkeit, der Betriebsgröße, der Zahl der Mitarbeiter, den vorhandenen Werten und dem bereits bestehenden Schutz ab. Eine allgemeingültige Standardkombination gibt es nicht – die Zusammenstellung ergibt sich immer aus dem einzelnen Unternehmen. In der Praxis beginnt die Prüfung deshalb nicht mit einer Produktliste, sondern mit der Frage, welche Vorgänge im Betrieb überhaupt einen Schaden auslösen können und wer dafür haftet.

Welche Gewerbe­versicherung ist am wichtigsten?

Meist die Betriebs­haftpflicht – Schäden bei Dritten sind der Höhe nach kaum begrenzt.

Für die meisten Betriebe gilt die Betriebs­haftpflicht­versicherung als zentraler Baustein. Der Grund: Per­sonen- und Sachschäden gegenüber Dritten sind der Höhe nach kaum begrenzt und können ein Unternehmen wirtschaftlich überfordern, während ein beschädigter Warenbestand meist kalkulierbar bleibt. Sobald ein Betrieb nennenswerte eigene Werte hat – Einrichtung, Warenlager, Maschinen oder technische Ausstattung – gewinnt die Inhalts­versicherung vergleichbares Gewicht. Hängt der Umsatz stark an einer Betriebsstätte, die nach einem Schaden ausfallen könnte, rückt zusätzlich die Betriebs­unterbrechungs­versicherung nach vorn. Bei beratenden und planenden Tätigkeiten ohne großes Sachvermögen ist dagegen häufig die Vermögens­schaden­haftpflicht der wichtigere Baustein. Eine feste Rangfolge lässt sich deshalb nicht pauschal aufstellen; sie ergibt sich daraus, welcher Schaden den konkreten Betrieb am härtesten treffen würde. Als Orientierung hilft die Frage, welcher einzelne Vorfall das Unternehmen zahlungsunfähig machen könnte: Genau dieses Risiko gehört zuerst abgesichert, alles Weitere folgt danach.

Was kostet eine Gewerbe­versicherung?

Es gibt keinen seriösen Pauschalpreis. Der Beitrag entsteht aus Branche, Umsatz, Mitarbeitern und Versicherungssummen.

Einen seriösen Pauschalpreis für eine Gewerbe­versicherung gibt es nicht, weil der Beitrag aus mehreren Faktoren zugleich entsteht. Maßgeblich sind unter anderem die Branche und die konkrete Tätigkeit, der Jahresumsatz, die Zahl der Mitarbeiter, die Größe und Lage der Betriebsstätte, der Wert von Waren, Einrichtung und Technik sowie die gewählten Versicherungssummen. Hinzu kommen die vereinbarte Selbst­beteiligung, der Leistungsumfang der Bedingungen und die bisherige Schadenhistorie des Betriebs. Zwei Unternehmen derselben Branche können deshalb deutlich unterschiedliche Beiträge zahlen. Belastbar wird eine Aussage erst, wenn die wesentlichen Betriebsdaten aufgenommen sind. Danach lassen sich Angebote mehrerer Versicherer gegenüberstellen und die Beiträge samt Leistungsunterschieden konkret beziffern. Wichtig ist dabei der Blick auf die Bedingungen: Ein günstigerer Beitrag kann auf niedrigeren Versicherungssummen, engeren Deckungen oder Ausschlüssen beruhen, weshalb sich ein reiner Preisvergleich ohne Leistungsvergleich selten lohnt. Die Prüfung selbst ist bei Pro B unverbindlich und kostenfrei.

Muss ich bestehende Verträge kündigen?

Nein. Eine Prüfung ist kein Wechsel. Passt Ihr Vertrag, bleibt er bestehen.

Nein. Eine Prüfung ist ausdrücklich kein Wechsel und führt nicht automatisch zu einer Kündigung. Pro B erfasst zunächst die bestehenden Policen mit ihren Versicherungssummen, Selbst­beteiligungen und Leistungen und gleicht sie mit der heutigen Situation des Unternehmens ab. Passt ein Vertrag weiterhin zum Betrieb, bleibt er unverändert bestehen – auch dann, wenn er nicht über Pro B abgeschlossen wurde. Eine Anpassung kommt nur dort zur Sprache, wo sich konkrete Anhaltspunkte zeigen: etwa Deckungslücken nach einer Betriebserweiterung, veraltete Versicherungssummen nach Anschaffungen, doppelt abgesicherte Risiken über mehrere Verträge hinweg oder Tätigkeiten, die im Vertrag noch gar nicht erfasst sind. Ergibt die Prüfung, dass alles passt, bleibt es dabei – auch das ist ein gültiges Ergebnis. Sie entscheiden anschließend selbst, ob und was geändert wird, und erhalten die Einschätzung vorher in verständlicher Form.

Wie läuft die Beratung bei Pro B ab?

In vier Schritten – der erste kostet Sie rund 5 Minuten und ist unverbindlich.

Die Beratung folgt vier Schritten. Zuerst lernen wir das Unternehmen kennen: Tätigkeit, Größe, Mitarbeiter, Betriebsstätte und besondere Risiken. Im zweiten Schritt erfassen wir den bestehenden Schutz, also vorhandene Policen, Versicherungssummen und bereits eingeschlossene Leistungen. Drittens ordnen wir die Risiken nach Bedeutung: Welche Schäden könnten den Betrieb wirklich treffen, und welche lassen sich wirtschaftlich selbst tragen? Erst im vierten Schritt ver­gleichen wir Lösungen verschiedener Versicherer und schlagen Anpassungen nur dort vor, wo sie sinnvoll sind. Der Erstkontakt läuft über das Anfrageformular auf dieser Seite, telefonisch unter 0681 410 96 434 oder über einen Terminvorschlag. Gespräche sind persönlich im Büro in Saarbrücken oder digital möglich. Für die Anfrage werden zunächst nur Unternehmensart, Anliegen, die interessanten Versicherungs­bereiche und die Kontaktdaten benötigt; Unterlagen zu bestehenden Verträgen sind hilfreich, aber nicht Voraussetzung. Nach Vertragsabschluss bleibt dieselbe Ansprechpartnerin oder derselbe Ansprechpartner zuständig, auch im Schadenfall.

Wer steckt hinter Pro B?

Ein Ver­sicherungs­makler in Saarbrücken. Stefanie und Joris Hein betreuen Sie persönlich, nicht per Callcenter.

Pro B ist ein Ver­sicherungs­makler mit Büro in der Behrener Straße 9 in 66117 Saarbrücken. Als Makler sind wir nicht an einen einzelnen Versicherer gebunden, sondern ver­gleichen Angebote verschiedener Gesellschaften. Stefanie Hein und Joris Hein betreuen die Gewerbekunden persönlich – von der ersten Prüfung über laufende Vertragsänderungen bis zur Begleitung im Schadenfall. Anfragen landen damit nicht in einem anonymen Callcenter, sondern bei festen Ansprechpartnern, die den jeweiligen Betrieb kennen. Betreut werden Handwerks- und Baubetriebe, Dienstleister und Freiberufler, Handel und Gastronomie, Gesundheits­betriebe und Apotheken sowie Immobilien­verwaltungen. Persönliche Termine sind in Saarbrücken und im Saarland möglich; darüber hinaus lassen sich Beratung und Abstimmung bundesweit digital abwickeln. Im Schadenfall unterstützt Pro B bei der Schadenmeldung, beim Zusammenstellen der Unterlagen und bei Rückfragen des Versicherers. Kontakt: 0681 410 96 434 oder kontakt@beamte-versicherung.de.

Unternehmen im Mittelpunkt

Versicherungslösungen für Unternehmen und Selbstständige

Jedes Unternehmen hat andere Risiken. Deshalb betrachten wir nicht nur einzelne Versicherungsprodukte, sondern zunächst Ihren Betrieb, Ihre Tätigkeit und den bereits vorhandenen Schutz.

Handwerk & Bau

Haftungsrisiken, Arbeiten beim Kunden, Werkzeuge, Maschinen, Fahrzeuge und betriebliche Werte.

Mehr erfahren

Dienstleistung & Büro

Haftung, Vermögensschäden, Cyberrisiken, Rechtsschutz sowie Büro- und Technikausstattung.

Mehr erfahren

Handel & Gastronomie

Waren, Einrichtung, Haftung und mögliche Folgen einer Betriebs­unterbrechung.

Mehr erfahren

Gesundheits­betriebe & Apotheken

Betrieb, Waren, Technik, Haftung, Cyberrisiken und Mitarbeiter­absicherung sinnvoll zusammendenken.

Mehr erfahren

Immobilien & Verwaltung

Gebäude, Haftungsrisiken, Rechtsschutz und weitere betriebliche Themen passend zur Tätigkeit prüfen.

Mehr erfahren

Weitere Gewerbe­betriebe

Wir erfassen zuerst Ihre konkrete Tätigkeit und Ausgangssituation und prüfen danach, welche Absicherung relevant ist.

Betriebliche Risiken

Welche Versicherungen braucht Ihr Unternehmen wirklich?

Nicht jeder Betrieb braucht dieselben Versicherungen. Entscheidend sind Tätigkeit, Größe, Mitarbeiter, Betriebsstätte, Warenwerte, Technik und die bereits vorhandenen Verträge.

Betriebs­haftpflicht

Für berechtigte Schadenersatzansprüche aus betrieblichen Tätigkeiten und die Abwehr unberechtigter Ansprüche im Rahmen des vereinbarten Schutzes.

Mehr erfahren

Inhalts­versicherung

Einrichtung, Waren, Maschinen, technische Ausstattung und weitere betriebliche Werte können je nach Vertrag abgesichert werden.

Mehr erfahren

Betriebs­unterbrechung

Finanzielle Folgen, wenn der Betrieb nach einem versicherten Schaden zeitweise eingeschränkt oder unterbrochen ist.

Mehr erfahren

Firmenrechts­schutz

Für bestimmte rechtliche Auseinandersetzungen eines Unternehmens – abhängig vom gewählten Baustein und den Bedingungen.

Mehr erfahren

Cyber­versicherung

Schutzkonzepte für bestimmte finanzielle Folgen von Cyberangriffen, Datenvorfällen oder IT-Ausfällen.

Mehr erfahren

Vermögens­schaden­haftpflicht

Besonders relevant für bestimmte beratende, planende oder dienstleistende Tätigkeiten.

Mehr erfahren

Gewerbliche Gebäude­versicherung

Für betrieblich genutzte Gebäude, wenn eine eigene Immobilie zum Unternehmen gehört.

Mehr erfahren

Kfz & Fuhrpark

Betrieblich genutzte Fahrzeuge und Fuhrparks passend zur tatsächlichen Nutzung einordnen.

Mehr erfahren

Betriebliche Alters­vorsorge

Bestehende bAV-Strukturen prüfen und neue Lösungen für Arbeitgeber und Mitarbeiter:innen verständlich begleiten.

Mehr erfahren

Die drei Kernbausteine im direkten Vergleich

Betriebs­haftpflicht, Inhalts­versicherung und Betriebs­unterbrechung werden häufig verwechselt. Sie decken jedoch drei klar unterschiedliche Schadenarten ab.

Vergleich von Betriebs­haftpflicht, Inhalts­versicherung und Betriebs­unterbrechungs­versicherung nach Schadenart, typischem Auslöser und besonders betroffenen Betrieben.
Baustein Wessen Schaden? Typischer Auslöser Besonders relevant für
Betriebs­haftpflicht Schaden bei Dritten Kunde stürzt im Ladenlokal; bei Montagearbeiten wird fremdes Eigentum beschädigt Nahezu jeden Betrieb mit Kunden-, Kollegen- oder Publikumskontakt
Inhalts­versicherung Eigener Sachschaden Einbruch, Feuer oder Leitungswasser beschädigt Waren, Einrichtung oder Technik Betriebe mit Warenlager, Maschinen, Praxis- oder Ladeneinrichtung
Betriebs­unterbrechung Eigener Ertrags­ausfall Nach einem versicherten Sachschaden steht der Betrieb still, laufende Kosten bleiben Betriebe, deren Umsatz an einer Betriebsstätte hängt

Vereinfachte Übersicht zur Orientierung. Ob und in welchem Umfang ein Schaden versichert ist, richtet sich immer nach dem konkreten Vertrag und den vereinbarten Versicherungsbedingungen.

Unser Beratungsansatz

Nicht möglichst viele Versicherungen. Sondern die richtigen.

Ein bestehender Vertrag muss nicht ersetzt werden, nur weil wir die Absicherung prüfen. Wenn er weiterhin sinnvoll zum Unternehmen passt, darf er bestehen bleiben.

1

Unternehmen verstehen

Tätigkeit, Größe, Mitarbeiter, Betriebsstätte und besondere Risiken kennenlernen.

2

Verträge prüfen

Vorhandene Policen, Versicherungssummen und Leistungen berücksichtigen.

3

Risiken priorisieren

Welche Risiken könnten den Betrieb wirklich treffen und welche können selbst getragen werden?

4

Lösungen ver­gleichen

Nur dort Anpassungen oder Ergänzungen prüfen, wo sie sinnvoll erscheinen.

Gewerbe-Versicherungscheck

Wann wurden Ihre Firmen­versicherungen zuletzt geprüft?

Unternehmen verändern sich. Mitarbeiter kommen hinzu, Umsätze steigen, neue Geräte werden angeschafft oder Betriebsräume umgebaut. Der Versicherungs­schutz wächst jedoch nicht automatisch mit.

Stimmen die Versicherungssummen noch?
Sind neue Tätigkeiten berücksichtigt?
Sind Waren und Betriebsausstattung korrekt erfasst?
Gibt es Doppel­absicherungen oder Lücken?

Praxisbeispiel aus der Schadenbegleitung

Was im Schadenfall plötzlich zusammenkommt

Beispiel: Einbruch in eine Apotheke. Das vereinfachte Beispiel basiert auf typischen Schadenfällen, die wir aus der Betreuung kennen. Es zeigt, warum bei Gewerbekunden nicht nur ein einzelner Gegenstand oder Vertrag betrachtet werden sollte.

Fiktives Beispiel

Der Schaden endet nicht beim gestohlenen Warenbestand.

Nach Geschäftsschluss wird in eine Apotheke eingebrochen. Neben entwendeten Waren entstehen Schäden an Eingangstür, Schließanlage, Einrichtung und Kassentechnik.

Gerade solche Fälle zeigen, warum Warenwerte, Einrichtung, technische Ausstattung und mögliche Betriebs­unterbrechungen gemeinsam betrachtet werden sollten.

Beschädigte Türen oder Fenster
Schließanlage
Einrichtung
Warenbestand
Computer und Kassentechnik
Gegebenenfalls Bargeld
Aufräum- und Wiederherstellungs­kosten
Mögliche Betriebs­unterbrechung

Und wenn etwas passiert?

Unsere Betreuung endet nicht mit dem Vertragsabschluss. Im Schadenfall unterstützen wir bei der Schadenmeldung, bei der Zusammenstellung erforderlicher Unterlagen und bei Rückfragen des Versicherers.

Mitarbeiter & bAV

Nicht nur den Betrieb absichern – auch Mitarbeiter langfristig begleiten

Zur Absicherung eines Unternehmens gehört häufig auch die Frage, wie Mitarbeiter langfristig begleitet werden. Wir unterstützen Arbeitgeber dabei, bestehende bAV-Strukturen zu prüfen, neue Lösungen einzuordnen und die laufende Betreuung übersichtlich zu organisieren.

Bestehende Verträge

Vorhandene bAV-Verträge und bestehende Abläufe zunächst erfassen.

Arbeitgeber­zuschüsse

Zuschüsse und gewählte Versorgungslösungen verständlich einordnen.

Ein- & Austritte

Neue und ausscheidende Mitarbeiter strukturiert begleiten.

Laufende Betreuung

Ansprechpartner für Arbeitgeber und Beschäftigte bei Rückfragen.

Branchen unterscheiden sich

Jede Branche hat andere Risiken

Ein Handwerks­betrieb, eine Apotheke und ein Beratungs­unternehmen haben völlig unterschiedliche Schadenszenarien. Deshalb beginnt jede Prüfung mit Ihrer Branche und Ihrer tatsächlichen Tätigkeit.

Gesundheits­betriebe & Apotheken

Waren, Einrichtung, technische Systeme, Haftung, Betriebs­unterbrechung, Mitarbeiter und bAV.

Mehr erfahren

Handwerk

Haftungsrisiken, Arbeiten beim Kunden, Werkzeuge, Maschinen und Fahrzeuge.

Mehr erfahren

Dienstleister

Haftung, Vermögensschäden, Cyberrisiken und Rechtsschutz.

Mehr erfahren

Einzelhandel

Waren, Einrichtung, Haftung und mögliche Betriebs­unterbrechung.

Praxen & Gesundheits­betriebe

Betrieb, Haftung, Technik, Cyberrisiken und Mitarbeiter.

Mehr erfahren

Weitere Unternehmen

Individuelle Einordnung anhand der konkreten Tätigkeit und bestehenden Absicherung.

Schadenbegleitung

Im Schadenfall nicht allein

Wir begleiten Sie bei der Schadenabwicklung und unterstützen bei der Kommunikation mit dem Versicherer. Ob und in welchem Umfang ein Schaden versichert ist, richtet sich nach dem jeweiligen Vertrag und den Versicherungsbedingungen.

  • Schadenmeldung vorbereiten
  • Unterlagen zusammenstellen
  • Dokumentation strukturieren
  • Rückfragen des Versicherers begleiten
  • Weiteren Ablauf im Blick behalten

So läuft die Beratung ab

Vom ersten Überblick bis zur laufenden Betreuung

1

Unternehmen kennenlernen

Wir erfassen die Ausgangssituation und die wichtigsten betrieblichen Themen.

2

Schutz erfassen

Bestehende Versicherungen und bereits vorhandene Leistungen werden berücksichtigt.

3

Risiken einordnen

Wir zeigen, wo eine genauere Prüfung oder Anpassung sinnvoll sein kann.

4

Vergleichen & betreuen

Passende Lösungen werden verglichen und auf Wunsch langfristig begleitet.

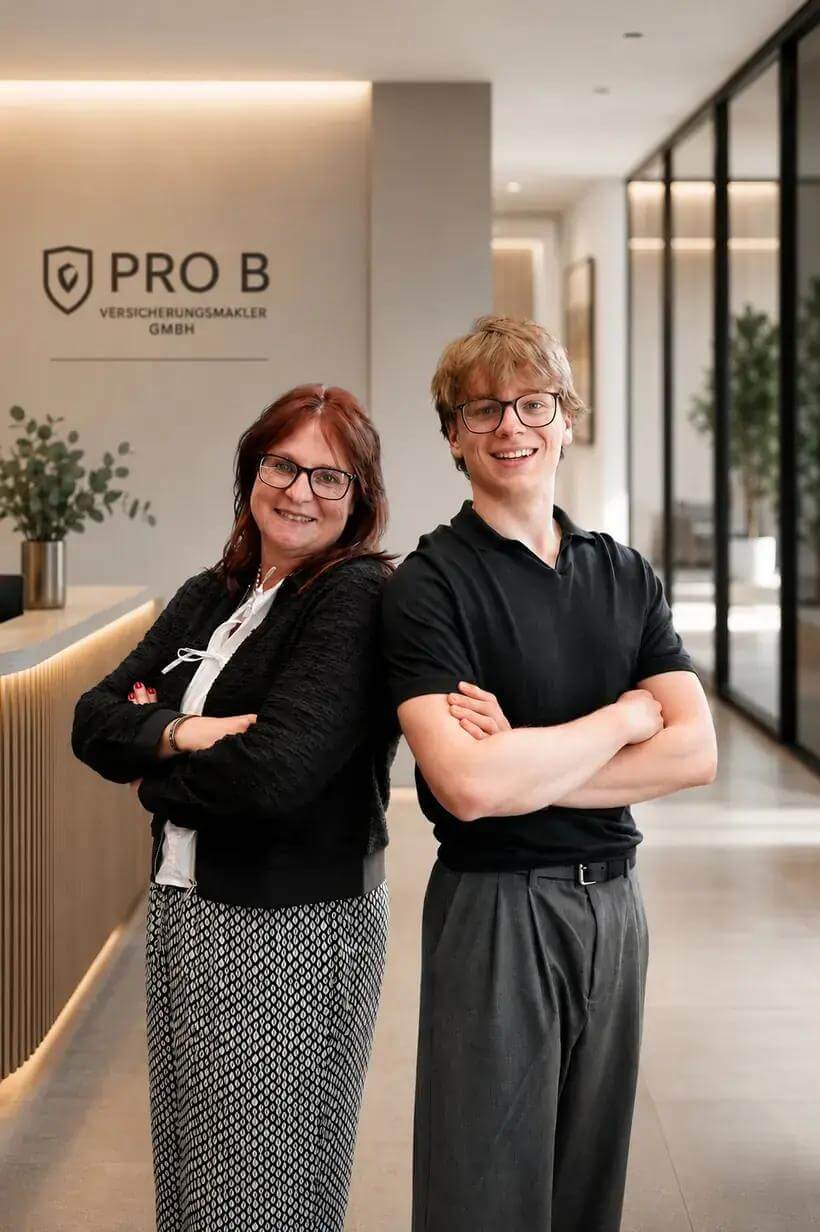
Stefanie Hein und Joris Hein von Pro B im Büro in Saarbrücken – persönliche Ansprechpartner für Gewerbeversicherungen

Persönliche Ansprechpartner

Persönliche Ansprechpartner für Ihr Unternehmen

Bei Pro B landen Sie nicht in einem anonymen Callcenter. Stefanie Hein und Joris Hein begleiten die Betreuung persönlich – von der ersten Prüfung über Vertragsänderungen bis hin zu Fragen im Schadenfall.

Vor OrtBehrener Straße 9, 66117 Saarbrücken

Vertrauen im Alltag

Betreuung, die nach dem Abschluss weitergeht

Keine erfundenen Sterne, keine anonymen Werbeversprechen: Entscheidend ist, dass Sie wissen, wer sich kümmert und wie der nächste Schritt aussieht.

4,9 ★★★★★ aus 56 Google-Rezensionen

Bewertungen aus dem Google-Unternehmensprofil der Pro B Ver­sicherungs­makler GmbH, abgerufen am 10. August 2026. Die Rezensionen werden von Google nicht auf Echtheit geprüft. Wir wählen weder aus noch bezahlen wir für Bewertungen – über den Link sehen Sie alle im Original.

★★★★★
Hier steht nicht der Verkauf, sondern der Kunde im Fokus: ich werde offen darüber informiert, ob ein Wechsel sinnvoll ist oder ein Altvertrag die besseren Konditionen bietet.
Anne-Sophie Seiler · Google-Rezension, Juni 2026
★★★★★
Unsere alten Verträge wurden alle geprüft und zu unseren Gunsten optimiert. […] Absolut empfehlenswert!
Sabine Franz · Google-Rezension, 2022
★★★★★
Sehr kompetente Beratung und schnelle, unkomplizierte Kommunikation. Die Angebote waren immer direkt auf die von mir gewünschten Aspekte angepasst.
Daniel Müller · Google-Rezension, 2025

Feste Ansprechpartner

Fragen landen direkt bei einem Team, das Ihre Situation kennt.

Bestehende Verträge zuerst

Vorhandener Schutz wird berücksichtigt, bevor eine Änderung empfohlen wird.

Auch im Schadenfall erreichbar

Wir unterstützen bei der Kommunikation und bei der strukturierten Schadenabwicklung.

Häufige Fragen

Fragen zu Gewerbe­versicherungen

Antworten auf die Fragen, die Unternehmen und Selbstständige aus Saarbrücken und dem Saarland uns am häufigsten stellen.

Welche Gewerbe­versicherungen braucht mein Unternehmen?
Das hängt unter anderem von Tätigkeit, Unternehmensgröße, Mitarbeitern, Betriebsstätte, Warenwerten und bestehenden Verträgen ab. Wir starten deshalb nicht mit einer festen Produktliste, sondern mit Ihrer konkreten Situation.
Was kostet eine Gewerbe­versicherung?
Die Beiträge hängen stark vom Betrieb, den versicherten Risiken, den Versicherungssummen, Selbst­beteiligungen und dem gewünschten Leistungsumfang ab. Eine seriöse Aussage ist erst nach Aufnahme der wichtigsten Daten möglich.
Kann Pro B bestehende Firmen­versicherungen prüfen?
Ja. Gerade bestehende Verträge sind häufig der sinnvollste Ausgangspunkt. Wir prüfen, was bereits vorhanden ist und wo eine Anpassung oder Ergänzung näher betrachtet werden sollte.
Muss ich für eine Prüfung meine bestehenden Verträge kündigen?
Nein. Eine Prüfung bedeutet nicht automatisch einen Wechsel. Wenn ein bestehender Vertrag sinnvoll ist und weiterhin passt, kann er bestehen bleiben.
Was ist der Unterschied zwischen Betriebs­haftpflicht und Inhalts­versicherung?
Die Betriebs­haftpflicht betrifft bestimmte Haftungsansprüche Dritter aus der betrieblichen Tätigkeit. Eine Inhalts­versicherung betrifft dagegen betriebliche Sachwerte wie Einrichtung, Waren oder Technik – jeweils im Rahmen der vereinbarten Bedingungen.
Wann ist eine Betriebs­unterbrechungs­versicherung wichtig?
Sie kann relevant sein, wenn ein versicherter Sachschaden den Betrieb zeitweise einschränkt oder stilllegt und dadurch laufende Kosten oder Ertragsausfälle entstehen. Ob und welcher Schutz sinnvoll ist, hängt vom Betrieb ab.
Ist eine Cyber­versicherung auch für kleine Unternehmen sinnvoll?
Das lässt sich nicht pauschal beantworten. Relevant sind beispielsweise die Abhängigkeit von IT-Systemen, gespeicherte Daten, mögliche Betriebs­unterbrechungen und vorhandene Sicherheits­maßnahmen.
Unterstützt Pro B auch bei Gewerbeschäden?
Ja. Wir unterstützen bei der Schadenmeldung, der Zusammenstellung benötigter Unterlagen und bei der Kommunikation mit dem Versicherer. Ob ein Schaden versichert ist, richtet sich nach dem jeweiligen Vertrag.
Berät Pro B auch zur betrieblichen Alters­vorsorge?
Ja. Wir begleiten Arbeitgeber unter anderem bei der Prüfung bestehender bAV-Strukturen, bei neuen Mitarbeitern und bei der laufenden Betreuung.
Berät Pro B Unternehmen nur in Saarbrücken?
Nein. Persönliche Beratung ist in Saarbrücken möglich; darüber hinaus können viele Gespräche und Abstimmungen digital erfolgen.

Unverbindliche Anfrage

Erzählen Sie uns kurz, worum es bei Ihrem Unternehmen geht.

Wir starten mit Ihrem Unternehmen und Ihrem Anliegen. Danach wählen Sie nur noch die Versicherungs­bereiche aus, die für Sie interessant sind.

  • Unverbindlich
  • Kostenfrei
  • Keine Kündigungspflicht
  • In rund 5 Minuten ausgefüllt
  • Antwort von echten Ansprechpartnern

Schritt 1 von 5

Um was für ein Unternehmen handelt es sich?

Bitte wählen Sie die Art Ihres Unternehmens aus.

Schritt 2 von 5

Was möchten Sie mit uns besprechen?

Bitte wählen Sie aus, wobei wir Sie unterstützen dürfen.

Schritt 3 von 5

Welche Versicherungs­bereiche sind für Sie interessant?

Sie können mehrere Bereiche auswählen. Wenn Sie noch nicht genau wissen, was relevant ist, wählen Sie einfach „Gemeinsam prüfen“.

Bitte wählen Sie mindestens einen Bereich aus.

Schritt 4 von 5

Wie dürfen wir Sie erreichen?

Bitte geben Sie Vor- und Nachnamen, E-Mail-Adresse und Telefonnummer an.

Schritt 5 von 5

Bitte prüfen Sie Ihre Angaben

Bitte bestätigen Sie die Daten­schutzhinweise.

Vielen Dank für Ihre Anfrage.

Wir haben Ihre Angaben erhalten und melden uns persönlich bei Ihnen – in der Regel noch am selben Tag, spätestens am nächsten Werktag. Dabei berücksichtigen wir nach Möglichkeit die von Ihnen angegebene Kontaktart und Erreichbarkeit.

Persönlich prüfen lassen

Passt Ihre betriebliche Absicherung noch zu Ihrem Unternehmen?

Wir prüfen bestehende Verträge, berücksichtigen die aktuelle Situation Ihres Unternehmens und zeigen Ihnen verständlich, wo eine Anpassung sinnvoll sein kann.